生命保険料控除で、税金はいくら戻るのか。戻る額は「控除額×税率」で決まります。年間保険料8万円・税率10%の会社員なら、所得税と住民税をあわせて年約6,884円が目安です。所得税は年末調整や確定申告で戻り、住民税は翌年の税額が減る形です。
2026年分(令和8年分)の年末調整からは、23歳未満の子どもなど扶養親族がいる人の「一般の生命保険料控除」の上限が、4万円から6万円に引き上げられました。
この記事では、年間保険料を入れるだけで控除額と戻る税金の目安がわかるシミュレーターと一緒に、保険の専門家がわかりやすく解説します。
この記事でわかること
- 生命保険料控除で戻る税金の目安(シミュレーター・早見表)
- 2026年分・2027年分の「6万円特例」の対象になる人
- 年末調整の申告書の書き方と、控除証明書が届く時期
- 申告し忘れたときの取り戻し方
▶ 控除額を計算する ▶ 6万円特例の対象を確認する ▶ 申告書の書き方を見る
この記事を監修した専門家
株式会社エコスマート
事業開発責任者/2級ファイナンシャル・プランニング技能士
田沼 隆浩
2004年から大手保険代理店で保険事業に従事。M&Aを中心に子会社社長などを歴任。2021年より株式会社エコスマートへ事業開発責任者として入社。保険セミナーの実績も多数あり。
田沼 隆浩のプロフィールを見る生命保険料控除シミュレーター|いくら戻るか年間保険料から計算
控除証明書の区分ごとに年間保険料を入れて、所得税率を選ぶだけです。所得税と住民税それぞれの控除額と、税負担が軽くなる額の目安がわかります。入力した内容は送信・保存されません。
控除証明書の区分ごとに合計して入力。該当がない欄は空欄でOKです。
計算の前提と注意点
- 控除額は、国税庁の速算表(新契約・旧契約・23歳未満の扶養親族がいる場合の特例)で計算し、1円未満の端数は切り上げています。所得税の上限は各枠4万円(特例の一般枠は6万円)・3枠合計12万円、住民税の上限は各枠2万8,000円(旧契約のみの枠は3万5,000円)・合計7万円です
- 同じ枠に新契約と旧契約の両方がある場合は、旧契約だけで計算した額と、新旧それぞれの控除額を合計して上限を適用した額のうち大きい方を使っています
- 「軽減額の目安」は、控除額に所得税率(復興特別所得税2.1%を含む)と住民税率10%をかけた概算です。控除の前後で税率区分が変わる場合、課税所得が少ない場合、住宅ローン控除などの税額控除がある場合は表示額と異なります
- この控除がなくても年税額が0円になる場合、所得税の軽減はありません。住民税は還付ではなく、翌年度(翌年6月以降)の税額が減ります。実際の年末調整の還付額は、源泉徴収された税額との精算結果なので、表示額とは異なります
- 住民税の調整控除・税額控除・自治体独自の税率、所得税の年税額の端数処理は考慮していません
- 特例の対象になる扶養親族は、生計を一にし、合計所得金額が62万円以下(給与のみなら年収136万円以下)の親族です。健康保険の扶養とは別の判定です。11月30日以前に年末調整を行う勤務先では58万円以下(給与のみなら123万円以下)で判定します
- 個人年金保険料控除の対象は税制適格特約がついた契約です。それ以外の個人年金保険は「一般の生命保険料」に含めてください。旧契約の医療保険・がん保険は「旧・一般」に含めます
- 入力した内容はブラウザ内で計算され、送信・保存されません
所得税率は「課税所得」で決まります。課税所得は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額が目安です。会社員の多くは5〜20%の範囲に入ります。
「控除額」と「戻る税金」は同じではありません。生命保険料控除は所得控除(税金を計算するもとになる所得から差し引く金額)です。控除額がそのまま戻るのではなく、控除額に税率をかけた分だけ税負担が軽くなります。
計算例:年間保険料8万円(新契約)・税率10%の場合
- 所得税の控除額:4万円(上限)/住民税の控除額:2万8,000円(上限)
- 軽くなる所得税:4万円×10%×1.021(復興特別所得税分)=約4,084円
- 軽くなる住民税:2万8,000円×10%=2,800円
- あわせて約6,884円が目安(2026年9月現在)
年末調整では、この軽くなった分が、源泉徴収された税額との精算で戻ってきます。住民税は還付ではなく、翌年6月以降に納める税額が減る形で反映されます。
生命保険料控除とは?3つの枠と上限額(所得税12万円・住民税7万円)
生命保険料控除とは、1年間に支払った生命保険料に応じて、所得から一定額を差し引ける所得控除です。控除の枠は「一般」「介護医療」「個人年金」の3つ。所得税は3枠あわせて最高12万円、住民税は最高7万円です。

この章のポイント
- 枠は3つ。どの枠かは控除証明書の「適用制度」欄でわかる
- 2012年1月1日以後の契約は「新契約」、それより前は「旧契約」で計算式が違う
- 上限は所得税12万円・住民税7万円(住民税は各枠2.8万円を足しても7万円まで)
一般・介護医療・個人年金の3つの枠
どの枠に入るかは保険の種類で決まります。控除証明書の「適用制度」欄に書かれているので、自分で判断する必要はありません。
| 分類 | 対象となる保険商品 |
|---|---|
| 一般の生命保険料 | 死亡保険や養老保険のほか、税制適格特約のない個人年金保険などが該当 |
| 介護医療保険料 | 介護保険や医療保険、がん保険等が該当し、旧契約の場合は一般の生命保険料の控除枠に入る |
| 個人年金保険料 | 一定の条件に合致した個人年金保険(税制適格特約つき)が該当 |
医療保険がどの枠に入るかは医療保険の保険料控除の解説で説明しています。介護医療保険料控除の対象や注意点は介護医療保険料控除の解説をご覧ください。
新契約と旧契約の違い(2012年1月1日が境目)
契約日が2012年(平成24年)1月1日以後かどうかで「新契約」と「旧契約」に分かれます。控除額の計算式と、使える枠が異なります。
| 保険契約 | 内容 |
|---|---|
| 新契約 | 2012年1月1日以後の保険契約が対象。一般・介護医療・個人年金保険料控除枠の3種類が利用でき、所得税で最高12万円が控除上限 |
| 旧契約 | 2011年12月31日以前の保険契約が対象。一般・個人年金保険料控除枠の2種類が利用でき、所得税で最高10万円が控除上限 |
どちらかわからないときは、控除証明書の「新制度/旧制度」「新契約/旧契約」の表示を優先してください。旧契約の医療保険やがん保険は、介護医療ではなく「旧・一般」の枠に入ります。
上限額の一覧(所得税・住民税)
枠ごとの上限と、合計の上限は次のとおりです。住民税は各枠の上限を足すと8万4,000円ですが、合計は7万円までしか控除されません。
| 控除の枠 | 所得税(新契約) | 所得税(旧契約) | 住民税(新契約) | 住民税(旧契約) |
|---|---|---|---|---|
| 一般の生命保険料控除 | 4万円 (2026・2027年分は23歳未満の扶養親族がいる場合6万円) | 5万円 | 2万8,000円 | 3万5,000円 |
| 介護医療保険料控除 | 4万円 | - | 2万8,000円 | - |
| 個人年金保険料控除 | 4万円 | 5万円 | 2万8,000円 | 3万5,000円 |
| 3枠合計の上限 | 12万円 | 10万円(旧契約のみの場合) | 7万円 | 7万円 |
つまり、3枠すべてに加入していても、所得税で12万円・住民税で7万円が控除の上限です。出典:国税庁「No.1140 生命保険料控除」/東京都主税局「個人住民税」(2026年9月現在)
【2026年分・2027年分】子育て世帯は一般の生命保険料控除の上限が6万円に
令和7年度の税制改正で、23歳未満の扶養親族がいる人の一般の生命保険料控除(新契約)の上限が、4万円から6万円に引き上げられました。
当初は2026年分(令和8年分)限りの特例でしたが、令和8年度の税制改正で1年延長されました。2026年分と2027年分の所得税に適用されます。

この章のポイント
- 対象は、23歳未満の扶養親族(16歳未満の子も含む)がいる人
- 上がるのは「一般の生命保険料控除(新契約・所得税)」の上限だけ。介護医療・個人年金・住民税は変わらない
- 共働きなら、夫婦それぞれが自分の保険料について使える
対象になる人(23歳未満の扶養親族がいる人)
次の条件を満たす「扶養親族」がいる人が対象です。16歳未満の子も含まれるため、小さな子どもがいる世帯の多くが該当します。
- 年齢が23歳未満であること(16歳未満の子も含む)
- 生計を一にする(同じ家計で暮らしている)親族であること。配偶者は含まない
- その親族の合計所得金額(給与だけの人は給与所得控除後の金額)が62万円以下であること(給与収入のみなら年収136万円以下)
ここでいう「扶養」は税法上の判定で、健康保険の扶養とは別です。扶養控除は夫婦のどちらか1人しか受けられません。しかしこの特例は扶養控除と異なり、共働きの夫婦それぞれが、自分が支払った保険料について適用を受けられます。
ほとんどの勤務先は12月の給与で年末調整を行うため、上の「62万円以下」で判定します。例外として、勤務先が11月30日以前に年末調整を行う場合だけ「58万円以下(給与のみなら123万円以下)」で判定します。迷ったら勤務先の案内に従ってください。
特例の速算表(一般の生命保険料・新契約)
特例の対象になる人は、一般の生命保険料(新契約)の控除額を次の速算表で計算します。年間保険料12万円で上限の6万円に達します。特例の対象でない人の通常の速算表は計算方法の章にあります。
| 年間保険料 | 控除額(所得税) |
|---|---|
| 30,000円以下 | 保険料全額 |
| 30,001円~60,000円 | 年間保険料×1/2+15,000円 |
| 60,001円~120,000円 | 年間保険料×1/4+30,000円 |
| 120,001円以上 | 一律60,000円 |
たとえば新契約の死亡保険に年間8万円を支払っている場合、通常の速算表では控除額は4万円です。特例の対象なら、80,000円×1/4+30,000円=5万円になります。
対象外のもの(介護医療・個人年金・住民税・合計12万円は変わらない)
特例で変わるのは「一般の生命保険料控除(新契約)」の上限だけです。次の点は変わりません。
- 介護医療保険料控除・個人年金保険料控除の上限(各4万円)は変わらない
- 3つの枠をあわせた合計の上限(12万円)は変わらない。すでに合計が12万円に達している人は、特例があっても控除額は増えない
- 旧契約の速算表(最高5万円)は変わらない
- 住民税には特例がなく、一般の生命保険料控除の上限は2万8,000円のまま
いつまで?(2026年分・2027年分)
特例が適用されるのは、2026年分(令和8年分)と2027年分(令和9年分)の所得税です。現在の法律では、2028年分(令和10年分)から上限は4万円に戻る予定です。今後の税制改正の動きにも注意しておきましょう(2026年9月現在)。
出典:財務省「令和7年度税制改正の大綱」/財務省「令和8年度税制改正の大綱」/国税庁「令和8年分 年末調整Q&A」
生命保険料控除額の計算方法(速算表)と計算例
控除額は、枠ごとに年間保険料を速算表にあてはめて計算します。最後に3枠を合計して、上限を適用します。計算した金額に1円未満の端数が出たときは切り上げます。

この章のポイント
- 新契約は年間8万円以上で上限4万円、旧契約は年間10万円以上で上限5万円(所得税)
- 新旧両方ある枠は、新旧の合計に上限をあてはめた額と、旧だけの額の大きい方
- 戻る税金の目安は「控除額×税率×1.021」(所得税)と「控除額×10%」(住民税)。所得税は年末調整や確定申告で戻り、住民税は翌年の税額が減る形
新契約の速算表(所得税・契約年月日:2012年1月1日~)
| 年間保険料 | 控除額(所得税) |
|---|---|
| 20,000円以下 | 保険料全額 |
| 20,001円~40,000円 | 年間保険料×1/2+10,000円 |
| 40,001円~80,000円 | 年間保険料×1/4+20,000円 |
| 80,001円以上 | 一律40,000円 |
旧契約の速算表(所得税・契約年月日:~2011年12月31日)
| 年間保険料 | 控除額(所得税) |
|---|---|
| 25,000円以下 | 保険料全額 |
| 25,001円~50,000円 | 年間保険料×1/2+12,500円 |
| 50,001円~100,000円 | 年間保険料×1/4+25,000円 |
| 100,001円以上 | 一律50,000円 |
住民税の速算表(新契約・旧契約)
住民税は所得税より控除額が小さく、区分の境目も異なります。新契約は年間5万6,001円以上で上限の2万8,000円、旧契約は7万1円以上で上限の3万5,000円です。
| 新契約の年間保険料 | 控除額(住民税) | 旧契約の年間保険料 | 控除額(住民税) |
|---|---|---|---|
| 12,000円以下 | 保険料全額 | 15,000円以下 | 保険料全額 |
| 12,001円~32,000円 | ×1/2+6,000円 | 15,001円~40,000円 | ×1/2+7,500円 |
| 32,001円~56,000円 | ×1/4+14,000円 | 40,001円~70,000円 | ×1/4+17,500円 |
| 56,001円以上 | 一律28,000円 | 70,001円以上 | 一律35,000円 |
新契約と旧契約の両方がある場合
同じ枠に新契約と旧契約の両方がある場合、ほとんどのケースでは次の額が控除額になります。新契約と旧契約それぞれの控除額を合計し、上限にあてはめた額です。上限は所得税4万円(特例の対象になる一般の生命保険料は6万円)、住民税2万8,000円です。
正確には、この額と「旧契約だけで計算した控除額」を比べて、大きい方を使います。旧契約の保険料が多い人は、旧契約だけで計算した方が有利になることがあるためです。
計算例:一般の生命保険料が新契約8万円・旧契約7万円(特例あり)
- 旧契約だけで計算:4万2,500円
- 新旧の合計:5万円+4万2,500円=9万2,500円 → 上限の6万円に丸める
- 大きい方の6万円が控除額(令和8年分の保険料控除申告書の計算式に基づく)
計算例:3社の保険に加入している場合
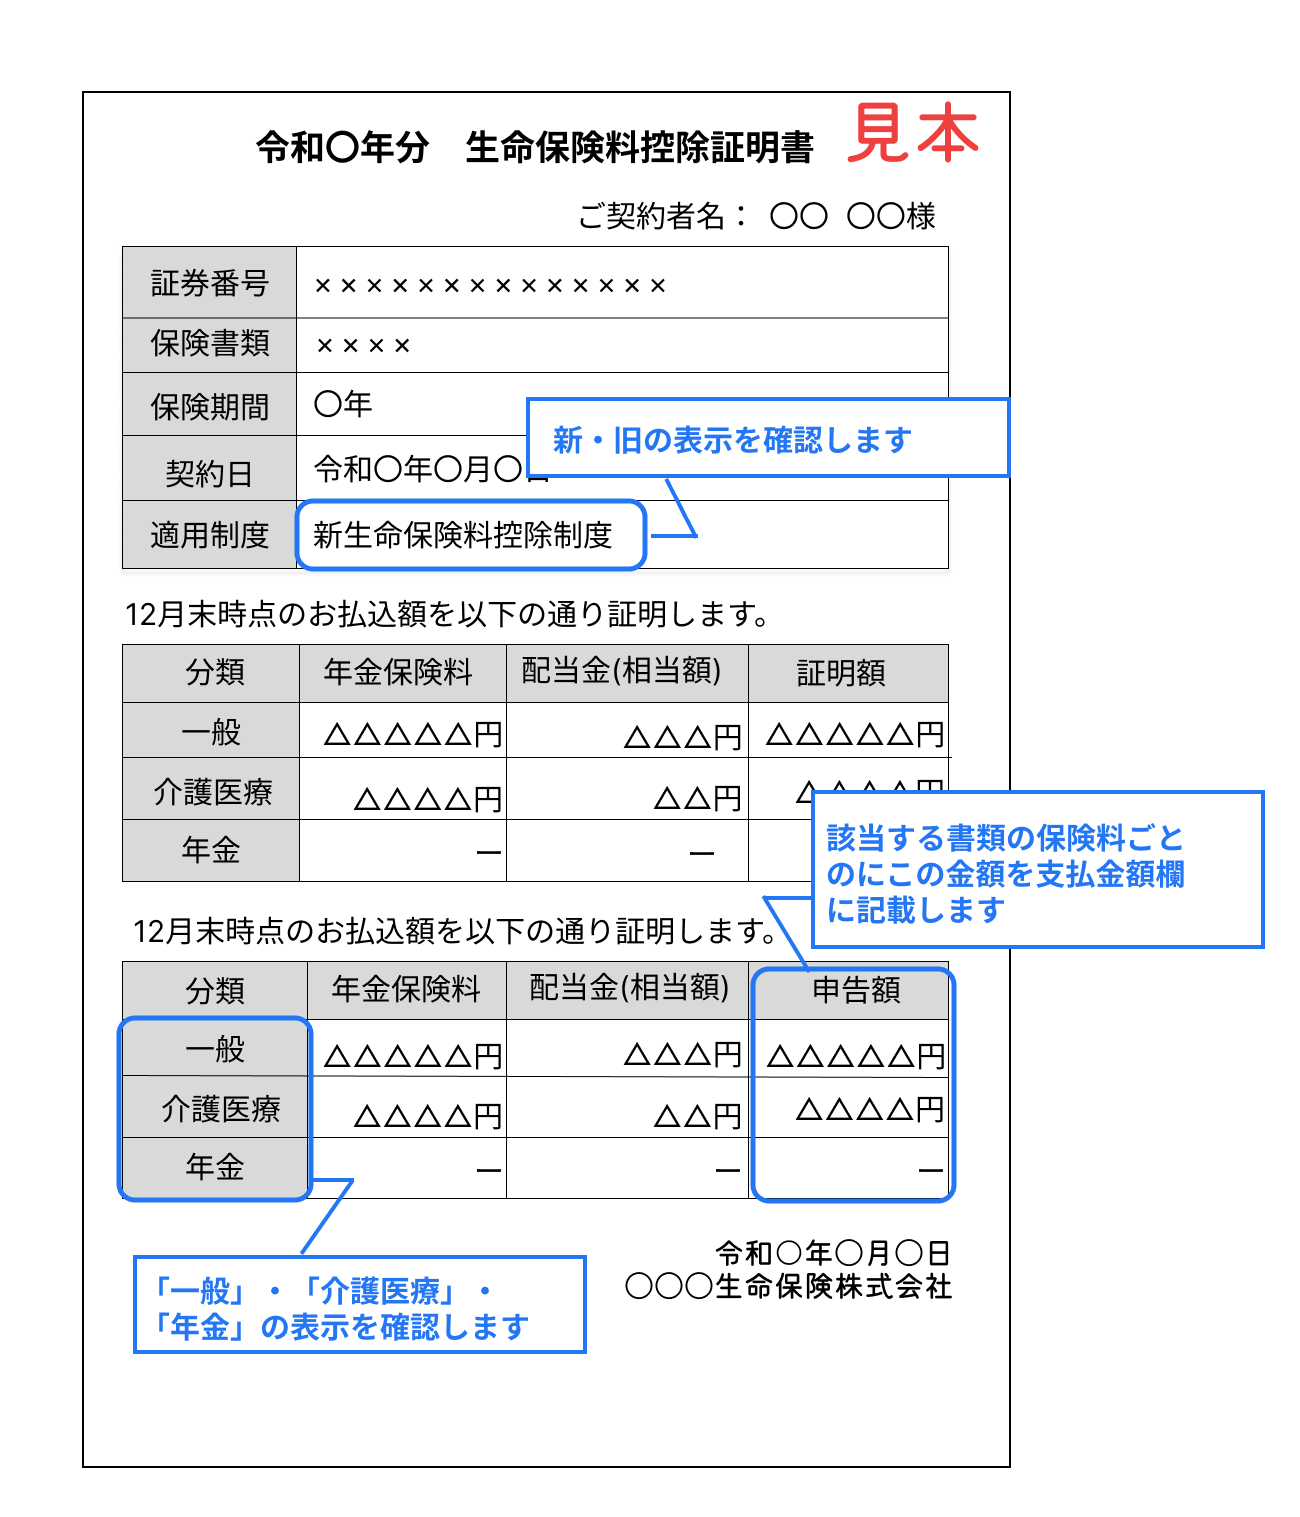
同じ枠の契約が1つだけなら、控除証明書の「申告額」を申告書に写し、印刷されている計算式にあてはめるだけで控除額が出ます。
同じ枠に複数の契約がある場合は、枠ごとに年間保険料を合計してから計算します。複数の保険会社に加入している場合や、1社で2契約ある場合がこれにあたります。
| 保険会社 | 加入している保険 |
|---|---|
| A生命保険 | ● 死亡保険(新契約・年間保険料10万円) ● 養老保険(新契約・年間保険料12万円) |
| B生命保険 | ● 医療保険(新契約・年間保険料7万円) |
| C生命保険 | ● 個人年金保険(旧契約・年間保険料11万円・個人年金保険料控除枠が利用可) |
- 一般の生命保険料(A生命保険):死亡保険と養老保険をあわせた年間保険料は22万円。8万円を超えているので控除額は上限の4万円(23歳未満の扶養親族がいる人は、2026年分・2027年分は特例により6万円)
- 介護医療保険料(B生命保険):新契約の医療保険なので介護医療保険料控除の枠。年間保険料7万円なので、70,000円×1/4+20,000円=3万7,500円
- 個人年金保険料(C生命保険):旧契約で年間保険料11万円なので、控除額は上限の5万円
3つを合計すると、40,000円+37,500円+50,000円=127,500円です。所得税の合計上限12万円が適用されるため、生命保険料控除額は12万円になります。
この例では合計がすでに上限に達しているため、特例で一般の枠が6万円になっても控除額は変わりません。
軽くなる税金の目安(税率別の早見表)
軽くなる所得税の目安は「控除額×所得税率×1.021(復興特別所得税分)」で計算できます。住民税は「控除額×10%」です。所得税率は課税所得で決まり、195万円以下なら5%、330万円以下なら10%、695万円以下なら20%です。
| 所得税の控除額 | 税率5% | 税率10% | 税率20% |
|---|---|---|---|
| 4万円(1枠の上限) | 2,042円 | 4,084円 | 8,168円 |
| 6万円(特例の一般枠の上限) | 3,063円 | 6,126円 | 12,252円 |
| 12万円(3枠合計の上限) | 6,126円 | 12,252円 | 24,504円 |
住民税の軽減額は、控除額2万8,000円(1枠の上限)なら2,800円、7万円(合計の上限)なら7,000円です。税率23%以上の人は、冒頭のシミュレーターで計算できます。
この早見表は概算です。控除によって税率の区分が下がる場合や、課税所得が少なく所得税がかからない場合は、実際の額と異なります。住宅ローン控除などの税額控除がある場合も同様です。出典:国税庁「No.2260 所得税の税率」
年末調整での生命保険料控除の書き方
会社員やパートなどの給与所得者は、勤務先の年末調整で生命保険料控除を受けられます。「給与所得者の保険料控除申告書」に記入し、控除証明書を添えて提出するだけです。
10月中旬ごろに控除証明書が届き、11月ごろに申告書を提出、12月の給与で精算されるのが一般的な流れです。

この章のポイント
- 控除証明書は10月中旬ごろから届く。届かない・なくしたときは保険会社に再発行を頼める
- 申告書には証明書の「申告額」をそのまま全額書く。上限への丸めは計算式が行う
- 特例の対象なら「年齢23歳未満の扶養親族の有無」欄にチェックし、氏名を記入する
控除証明書は10月中旬ごろから届く
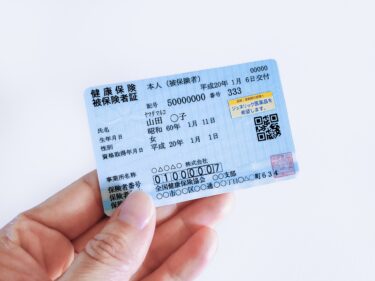
生命保険料控除証明書は、多くの保険会社で10月中旬ごろから順次発送されます。その年に契約した保険や、月払いで年末まで支払いが続く契約は、12月末までの払込見込額で証明書が作られます。証明書には次の内容が記載されています。
- 契約番号
- 保険種類
- 保険期間
- 契約年月日
- 適用制度(新制度・旧制度/一般・介護医療・個人年金の区分)
- 年間保険料
- 申告額
生命保険料控除証明書
なお、生命保険料控除証明書は書面のほか電子データ(電子的控除証明書)で交付する保険会社も増えています。マイナポータル連携を利用すれば控除証明書データを一括取得できます。勤務先が年末調整の電子化に対応していれば、申告書へのデータ取込・提出も可能です。
11月に入っても証明書が届かない場合や、紛失した場合は、保険会社のカスタマーセンターか担当者に連絡してください。再発行してもらえます。
保険料控除申告書の記入手順
「給与所得者の保険料控除申告書」の生命保険料控除の欄には、控除証明書を見ながら次の内容を契約ごとに記入します。
- 保険会社等の名称
- 保険等の種類・保険期間
- 契約者氏名・保険金等の受取人(氏名と続柄)
- 新・旧の区分
- あなたが本年中に支払った保険料の金額(証明書の申告額)
給与所得者の保険料控除申告書
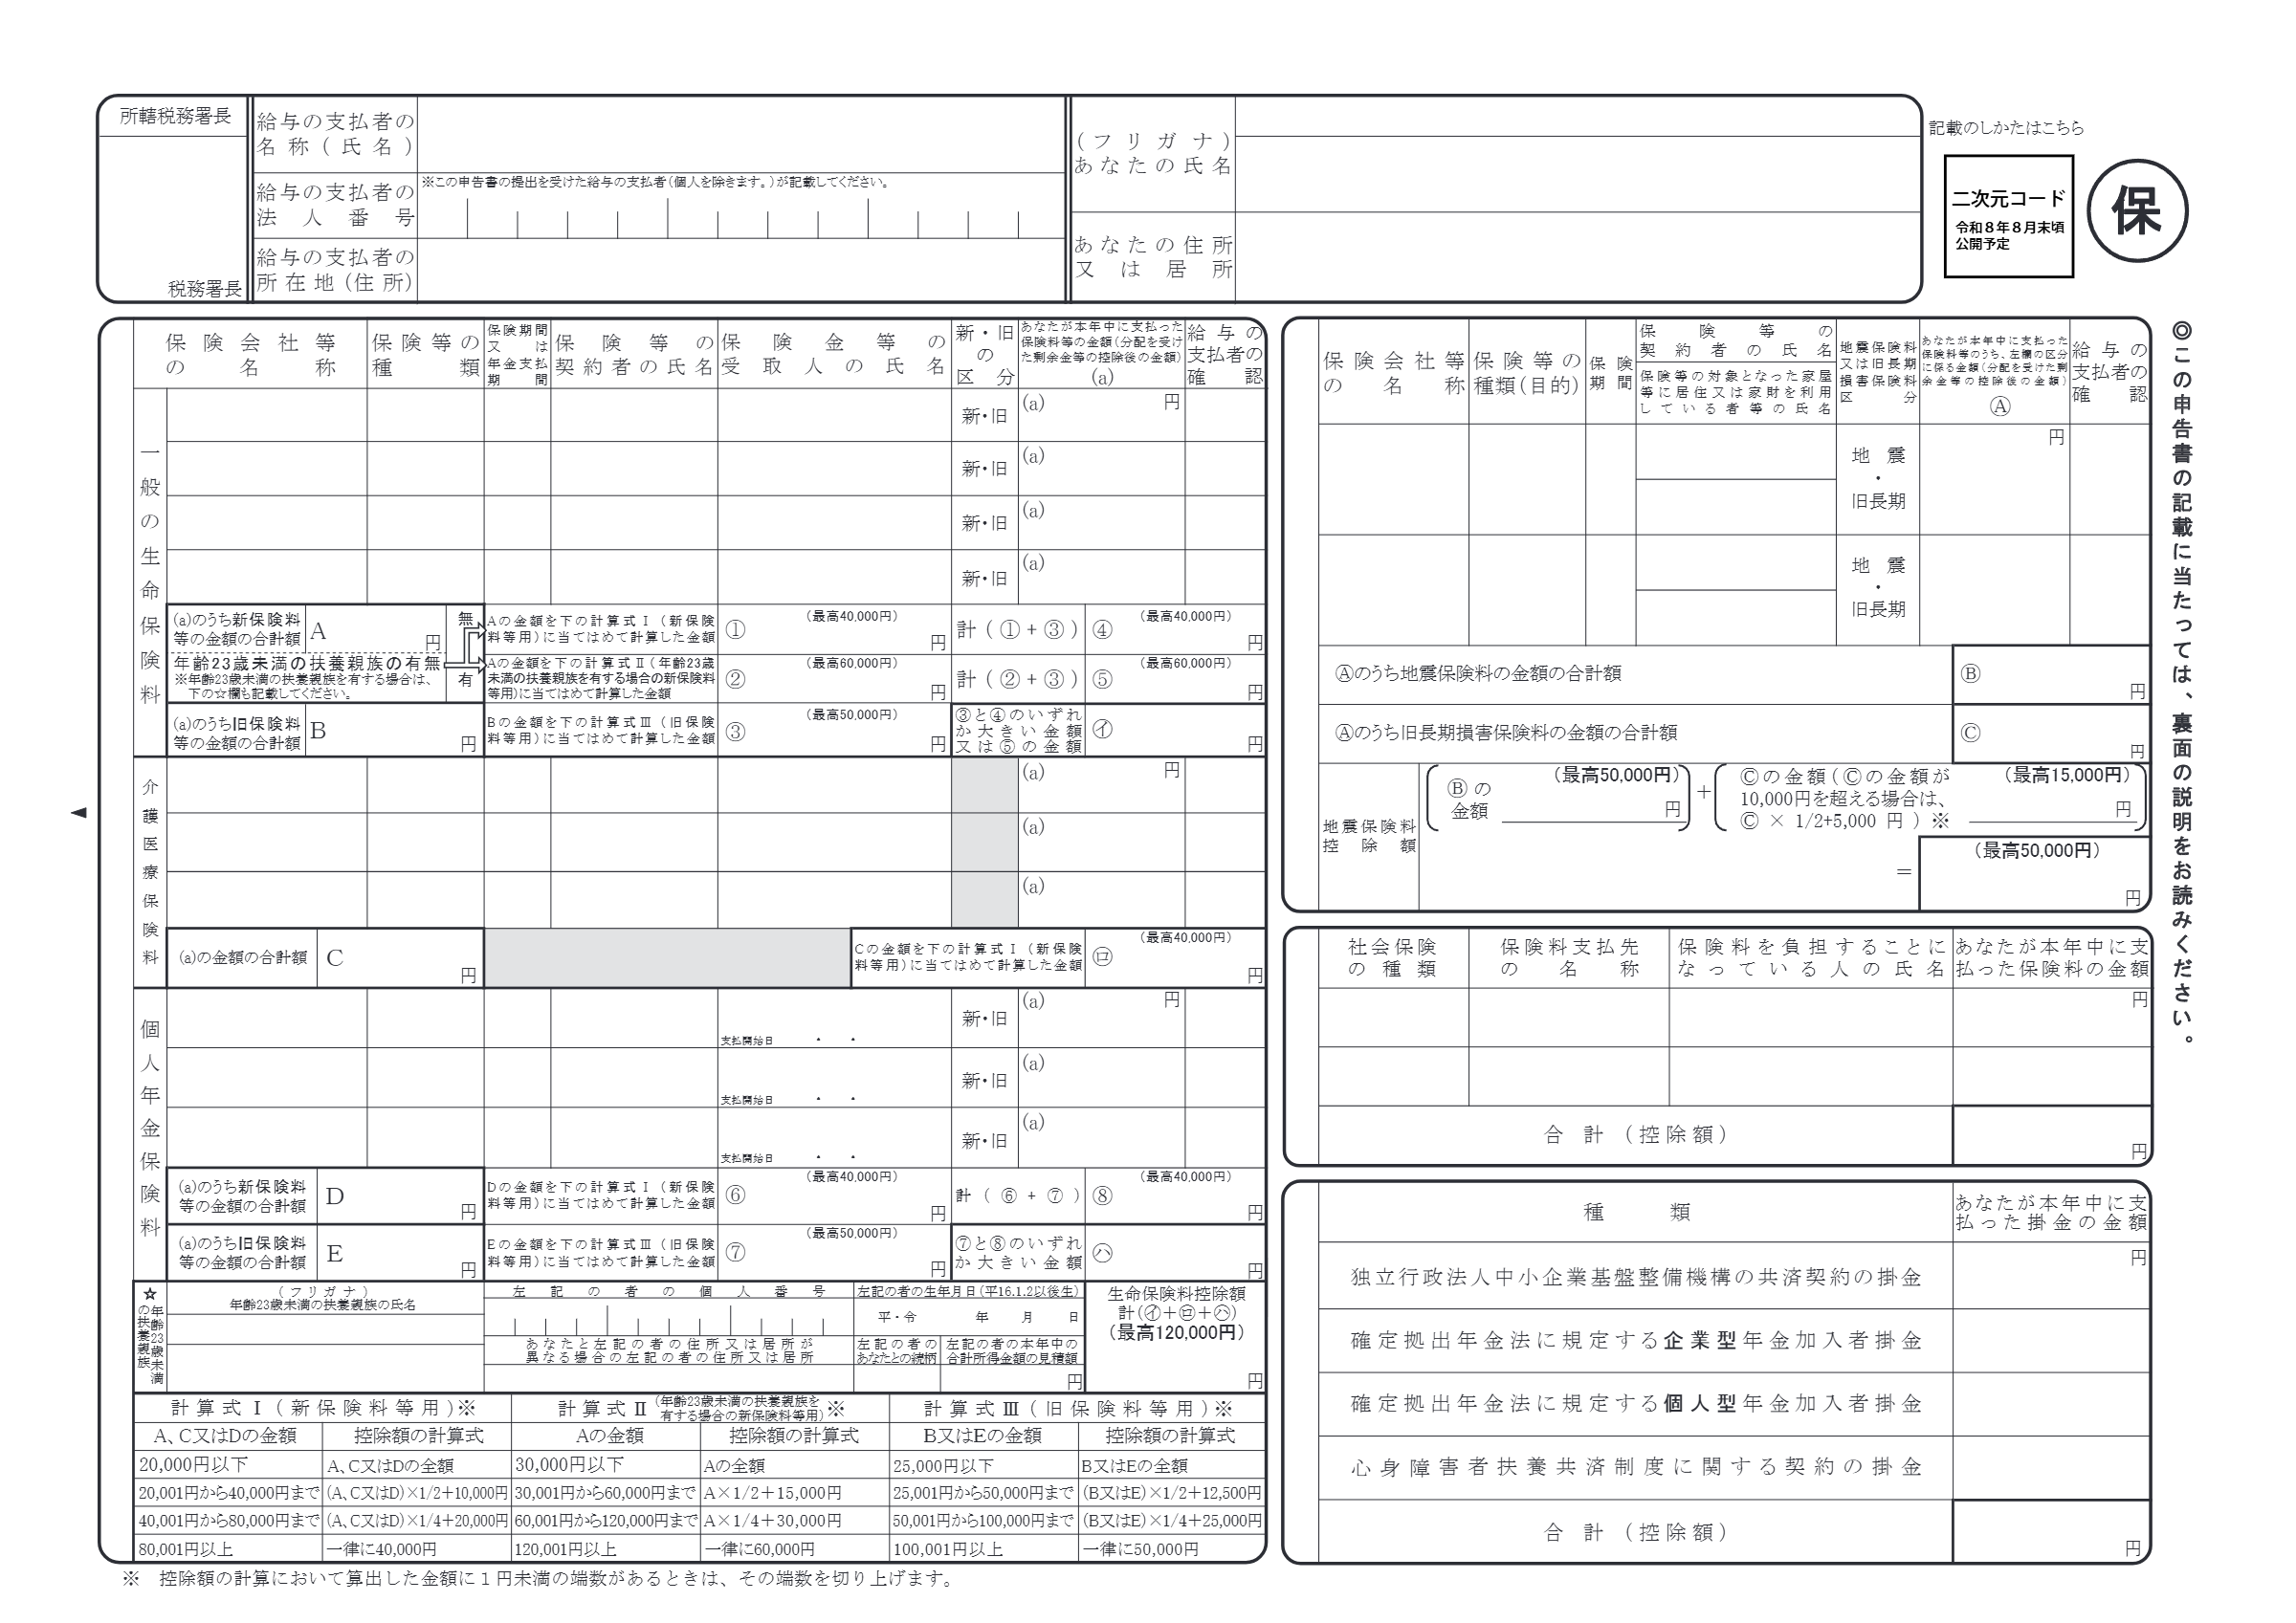
記入したら、枠ごとに新契約・旧契約それぞれの保険料を合計します。申告書に印刷されている計算式にあてはめると控除額が出ます。新旧両方ある枠は「旧契約だけの額」と「新旧の合計に上限を適用した額」の大きい方を選び、最後に3枠を合計します(最高12万円)。
令和8年分の様式には「年齢23歳未満の扶養親族の有無」の欄が新設されています。特例の対象になる人はここにチェックを入れ、扶養親族の氏名を記入します。そのうえで、一般の生命保険料(新契約)の控除額を特例用の計算式(計算式Ⅱ)で計算します。
控除証明書の金額はいくらまで書く?
年間保険料は、上限を超えていても控除証明書の申告額をそのまま全額記入します。上限への丸めは申告書の計算式が行うので、自分で「4万円」などと書き換える必要はありません。
同じ枠に上限を超える契約が1つあれば、ほかの契約を書かなくても控除額は変わりません。迷ったら手元の証明書をすべて記入すれば問題ありません。
10月や11月に加入した保険も、その年のうちに支払った保険料は対象です。証明書が申告書の提出に間に合わない場合は、勤務先に相談してください。後から証明書を提出する方法や、確定申告で受ける方法があります。
パート・扶養内勤務・家族の保険料の場合
年末調整は正社員だけでなく、パートやアルバイトの人も対象です。ただし、給与収入だけの人は、2026年分は年収178万円以下なら所得税がかかりません(基礎控除104万円+給与所得控除74万円。2025年分までの160万円から引き上げ)。
所得税がかからない人は、生命保険料控除を申告しても所得税の軽減はありません。住民税は別基準で、より低い年収から課税される場合があります。
- 社会保険の扶養(130万円の壁など)は税金とは別の基準。年収130万円以上で配偶者の社会保険の扶養から外れ、自分で払う社会保険料は社会保険料控除の対象になる
- 扶養内勤務でも生命保険料控除は申告できる。ただし配偶者に保険料を払ってもらっている場合は、契約者が自分でも申告できない。この場合は保険料を払っている配偶者の側で控除を受ける
家族の保険料を自分が支払っている場合は、自分の控除として申告できます。条件は次のとおりです。
- 一般の生命保険料・介護医療保険料:保険金等の受取人のすべてが本人またはその配偶者・その他の親族であること
- 個人年金保険料:年金の受取人が本人または配偶者であること
年末調整で申告できる主な控除(2026年分)
年末調整では、生命保険料控除のほかにも次の控除を申告できます。2026年分(令和8年分)からは、基礎控除の引き上げと扶養親族などの所得要件の改正が同時に適用されます。
| 控除 | 内容 |
|---|---|
| 基礎控除 | 合計所得金額に応じて62万円~104万円の控除が受けられる(2026・2027年分。132万円以下なら104万円。2,350万円超は段階的に縮小し2,500万円超は0円) |
| 配偶者控除 | 配偶者の合計所得金額が62万円以下(給与収入のみなら136万円以下)で、本人の合計所得金額が1,000万円以下の場合に受けられる控除 |
| 配偶者特別控除 | 配偶者の合計所得金額が62万円超133万円以下の場合等に受けられる控除(本人の合計所得金額1,000万円以下) |
| 扶養控除 | 16歳以上の扶養親族(生計を一にする親族で合計所得金額62万円以下)がいるとき受けられる控除 |
| 特定親族特別控除 | 19歳以上23歳未満の親族(合計所得金額62万円超123万円以下)がいるとき、所得に応じ最大63万円が控除される |
| 障害者控除 | 納税者自身または同一生計配偶者、扶養親族が障害者のときに受けられる控除 |
| 寡婦控除 | 夫と死別・離婚した後婚姻をしていない人など(ひとり親に該当しない場合)が受けられる控除 |
| ひとり親控除 | 婚姻歴や性別にかかわらず、生計を一にする子がいるひとり親が受けられる控除 |
| 勤労学生控除 | 納税者が勤労学生のときに受けられる控除 |
| 社会保険料控除 | 社会保険料を支払っているときに受けられる控除 |
| 小規模企業共済等掛金控除 | 小規模企業共済の掛金やiDeCo(個人型確定拠出年金)の掛金等を支払ったとき受けられる控除 |
| 生命保険料控除 | 生命保険や共済などの保険料を支払っているときに受けられる控除 |
| 地震保険料控除 | 地震保険料を支払っていると受けられる控除 |
出典:国税庁「令和8年度 基礎控除の引上げ等について」(2026年9月現在)
年末調整で生命保険料控除を申告できなかった場合の対処
控除証明書が間に合わなかった、申告書に書き忘れた。そんな場合でも、生命保険料控除をあきらめる必要はありません。状況に応じて、次の3つの方法があります。

この章のポイント
- 勤務先の年末調整にまだ間に合う → まず勤務先に相談(翌年1月末の源泉徴収票作成まで)
- 確定申告をまだしていない → 確定申告・還付申告(翌年1月1日から5年間)
- 確定申告を済ませた後に気づいた → 更正の請求(法定申告期限から5年以内)
勤務先で年末調整をやり直せる場合
勤務先が翌年1月末の源泉徴収票を作成するまでの間なら、年末調整の再計算に応じてもらえる場合があります。控除証明書の到着が遅れているときや、書き忘れに気づいたときは、まず勤務先の担当部署に相談しましょう。
確定申告・還付申告で受ける
確定申告は自営業者やフリーランスの人が毎年行う手続きですが、会社員も生命保険料控除を受けるために利用できます。自営業者やフリーランスの人は年末調整がないため、生命保険料控除は確定申告で受けます。
確定申告期間は原則毎年2月16日~3月15日です(土日祝日にあたる場合は翌平日)。直近の令和7年分は2026年2月16日~3月16日でした。
納税地を管轄する税務署へ、次の書類を提出します。郵送や電子申請(e-Tax)も可能です。
- 確定申告書
- 生命保険料控除証明書
- 源泉徴収票
- 本人確認書類
確定申告の期間に間に合わなかった場合でも、申告義務のない給与所得者なら「還付申告」ができます。対象年の翌年1月1日から5年間はいつでも申告できます。期限は長めですが、忘れないうちに手続きしておくと安心です。
確定申告をした後に気づいた場合
すでに確定申告を済ませた後で控除の申告漏れに気づいた場合は、「更正の請求」という手続きで税金の還付を求めます。原則として、法定申告期限から5年以内に行う必要があります。
生命保険料控除のよくある質問
2026年分の6万円特例は住民税にも適用されますか?
いいえ、所得税だけの特例です。住民税の生命保険料控除は、新契約なら各枠最大2万8,000円のままです。旧契約だけを適用する一般・個人年金の枠は各最大3万5,000円、全体で最大7万円です。
共働きの夫婦は、2人とも6万円の特例を使えますか?
はい。要件を満たす23歳未満の扶養親族がいれば、夫婦それぞれが自分の支払った保険料について特例を使えます。扶養控除のように1人に限定されません。国税庁の令和8年分年末調整Q&Aでも、夫婦の双方が適用を受けられることが示されています。
医療費控除と生命保険料控除は併用できますか?
できます。医療費控除と生命保険料控除は別の所得控除なので、両方の要件を満たせば両方とも受けられます。ただし医療費控除は年末調整では受けられません。生命保険料控除を年末調整で済ませたうえで、医療費控除は確定申告で申告します。詳しくは医療費控除の解説記事をご覧ください。
控除証明書の金額が上限を超えていても全額書くのですか?
はい。年間保険料は控除証明書に書かれた申告額をそのまま全額記入します。控除額は申告書の計算式で自動的に上限に丸められます。申告する契約の保険料を上限額に書き換えないでください。
家族の保険料を払っている分も申告できますか?
本人が実際に支払った保険料であれば申告できます。一般の生命保険料・介護医療保険料は、受取人の全員が本人・配偶者・その他の親族であることが条件です。個人年金保険料は、年金の受取人が本人または配偶者であることが条件です。生計を一にしていない親族の保険でも、この条件を満たせば対象になります。
生命保険料控除のまとめ
- 生命保険料控除は「一般」「介護医療」「個人年金」の3枠。所得税は合計12万円、住民税は合計7万円が上限
- 2026年分・2027年分は、23歳未満の扶養親族がいる人の一般の生命保険料控除(新契約)の上限が6万円に。共働きなら夫婦それぞれで使える
- 戻る税金の目安は「控除額×所得税率×1.021」と「控除額×住民税率10%」。控除額4万円・税率10%なら合計約6,884円(所得税は戻り、住民税は翌年の税額が減る形)
- 控除証明書は10月中旬ごろから届く。申告書には申告額を全額記入し、上限への丸めは計算式に任せる
- 申告し忘れても、勤務先の再計算・確定申告(還付申告は5年間)・更正の請求で取り戻せる
家族の保障と保険料のバランスを見直したい方は、生命保険の選び方の解説もあわせてご覧ください。加入している保険がどの枠に入るかの整理や、保障の見直しは、エコスマほけんの無料相談でも一緒に確認できます。
※この記事は一般的な税制の解説です。個別の申告や税額については、税務署または税理士にご確認ください。