

女性医療保険の申込者データ
集計期間
男女の比率
- 男性
- 0.0%
- 女性
- 100.0%
年代別の割合
月払い保険料の平均
払込方法が「月払」の方のみ対象
| 年代 | 男性 | 女性 |
|---|---|---|
| 20代以下 | - | 3,145円 |
| 30代 | - | 3,196円 |
| 40代 | - | 7,503円 |
| 50代 | - | 21,051円 |
| 60代 | - | 9,439円 |
| 70代 | - | 7,885円 |
| 80代 | - | - |
エコスマほけんを運営するエコスマートで女性医療保険を申し込んだ方(2025年10月1日~2026年9月30日・月払)の男女比は、女性 100.0%・男性 0.0%。申し込んだ方は全員女性でした。
年代別にみると、いちばん多いのは 20代以下(36.7%)。次に多いのは 30代(34.7%)です。
女性医療保険の月払い保険料の平均は、女性 5,640円 でした。保険選びの参考にしてみてくださいね。
よくある質問
- 女性向け医療保険は通常の医療保険と何が違いますか?
- 乳がん・子宮筋腫など女性特有の病気や、妊娠・出産に関わる入院・手術に対して、給付金が上乗せされるのが特長です。基本保障は通常の医療保険と同じため、「基本部分+女性疾病の上乗せ」のバランスで比較します。
- 女性医療保険はいつ加入するのがいいですか?
- 女性特有疾病のリスクは20〜30代から高まり、妊娠が分かってからでは加入や保障に制限がかかる場合があります。保険料が抑えられる若いうちに検討する方が選択肢は広くなります。
- このランキングは何を根拠にしていますか?
- 当サイト経由の各商品の申込件数をもとに順位を決定し、定期的に更新しています。特定の保険会社から対価を得て順位を操作することはありません。
女性保険を選ぶ前に知っておきたいこと
ここからは、女性保険を選ぶ前に知っておきたいことを、保険の専門家が解説します。女性保険の仕組みやメリット・デメリット、どんな人におすすめかを順番に見ていきましょう。
女性保険を探していると、こんなお悩みありませんか?
妻の出産に備えられるお手頃な保険プランはないの?
女性保険とほかの保険との違いはなんだろう
そんなお悩みを解決するために、女性保険の基礎知識と選び方のポイントをわかりやすく解説します。
-1-scaled.jpeg)
この記事を監修した専門家
FP事務所マネセラ
代表/2級ファイナンシャル・プランニング技能士・AFP
張替 愛
国内損害保険会社を経て、2017年にFP事務所マネセラを開業。金融商品を販売しない独立系FPとして年間100件近くのマネー相談を行うほか、コラムや書籍の執筆・監修、取材、講座などの実績は合計300件以上。
張替 愛のプロフィールを見る女性保険とは
女性保険とは、ケガや病気によって入院や手術をしたときに給付金が受け取れる医療保険の一種です。女性保険では、女性特有の病気や女性がかかりやすい病気のときは、受け取れる給付金が2倍になるなど、保障が手厚くなっているのが特徴です。その分、スタンダードな医療保険と比べると、保険料はやや高くなります。
女性に関する病気の一例
| 女性のがん | 乳がん 子宮がん 卵巣がん |
| 女性特有の病気 | 子宮筋腫 子宮内膜症 卵巣機能傷害 |
| 女性に多い病気 | リウマチ 貧血 くも膜下出血 |
| 妊娠・出産 | 帝王切開 切迫流産 妊娠高血圧 妊娠糖尿病 |
特に乳がんや子宮がんは、30代の女性から増加する傾向にあるので、若いときからがんに備えるのがおすすめです。
女性特有・女性がかかりやすいがんの罹患率

【参照】国立研究開発法人国立がん研究センター がん情報サービス「集計表ダウンロード 2.罹患 1)全国がん登録 全国がん罹患データ(2016年~2023年)より年齢階級別罹患率(人口10万対)2023年」
女性保険のポイント
- 医療保険の一種
- 女性に多い病気を手厚く保障
- スタンダードな医療保険より、保険料が高い
一緒に検討したほうが良い保険
女性保険を検討する場合、がんになったときに手厚い保障が受けられるがん保険も合わせて検討するのがおすすめです。なぜなら、がんは長期間の通院治療となることが珍しくなく、入院や手術だけを保障している女性保険では、がんの治療費やがんに伴う収入減少などに備えられるほどの給付金が受け取れないことがあるからです。
女性保険とがん保険の両方に単独で加入しても良いでしょう。また、女性保険にがんの保障を手厚くする特約をつけるという手もあります。
他の保険との比較
| 保険名 | 特徴 |
|---|---|
| がん保険 | がんに手厚く備えられる |
女性保険とは、女性専用の医療保険や、医療保険に女性向けの特約をプラスしたものです。
女性保険はこんな人におすすめ
女性保険は女性特有の病気による入院や手術を手厚く保障するので、このような条件に当てはまる人におすすめです。
女性保険がおすすめな人
- 女性特有の病気に対する、手厚い保障がほしい人
- 妊娠、出産を考えている人
もし妊娠・出産で妊娠合併症や帝王切開手術を経験すると、保険加入が難しくなる可能性があるので、女性保険に入るなら妊娠前がおすすめです。

女性保険のメリット
女性保険のメリットは主に2つあります。
女性保険のメリット
- メリット1:女性にとって心配な病気に特化して備えられる
- メリット2:妊娠や出産への安心感が得られる
メリット1:女性にとって心配な病気に特化して備えられる
女性保険は、女性にとって心配な病気を手厚く保障します。女性特有の病気で入院や手術をすると、受取れる保険金が2倍になったり、まとまった給付金を一時金で受取れるなど、スタンダードな医療保険より多く保険金を受け取れます。
女性保険の中には、不妊治療による手術などをカバーできる保険もあります。
メリット2:妊娠や出産への安心感が得られる
妊娠・出産は、流産や合併症、帝王切開手術などのリスクがあります。女性保険は、妊娠・出産によって起こる健康保険が対象となる入院や手術も手厚く保障するので、治療費の心配をせず安心して出産に専念できます。
女性保険のデメリット
女性保険のデメリットは主に2つあります。
女性保険のデメリット
- デメリット1:スタンダードな医療保険に比べて保険料が高い
- デメリット2:小さい子どもは加入できない場合がある
デメリット1:スタンダードな医療保険に比べて保険料が高い
女性保険は、医療保険に女性向けの保障をプラスした保険なので、スタンダードな医療保険より保険料が基本的には高くなります。
デメリット2:小さい子どもは加入できない場合がある
女性保険の契約可能年齢は、16歳以上など年齢制限がある商品が多いです。一方でスタンダードな医療保険は、0歳から加入できる商品が多いです。
女性保険の選び方
女性保険のプランを選ぶ際にチェックしておきたいポイントを専門家が紹介します。
1.女性向け保障の充実度
女性保険は、女性がなりやすい病気やがんにかかった場合の保障を手厚くできます。
女性保険で手厚く備えられる保障
- 女性特有の病気で入院したときの保障
- 女性特有のがんと診断されたときの一時金保障
女性特有の病気で入院したときの保障
入院1日あたりの保険金額に対して、女性特有の病気で入院したときの保険金額をどれだけ上乗せできるかがポイントです。女性疾病に対する保険金額を、3,000円~5,000円の範囲で上乗せできる商品が多いです。
最大の保障を持ちたい人は、メインの医療保障と上乗せ分あわせて、入院1日あたり15,000円で持つのがおすすめです。
女性特有のがんと診断されたときの一時金保障
女性特有のがんと診断されたときに、一時金を受け取れる商品があります。専業主婦の人は、入院中に家事を代わりに行ってくれるハウスキーパーに対する費用、シングルマザーや独身の人は休職中の生活費にあてられます。
乳がんや子宮がんは30代から急増するので、若い20代の女性にもおすすめの保障です。
2.メインの保障内容を必要最低限にする
医療保険に女性向けの保障を追加したのが女性保険です。メインの医療保障を小さくすると、女性特有の病気に対する保障を手厚くしても、保険料を抑えることができます。
メインの医療保障
- 入院1日あたりの保障
- 手術の保障
- 先進医療の保障
特に入院1日あたりの保障額の設定が重要です。スタンダードな医療保険で入院1日あたり1万円もらえるように契約するよりも、スタンダードな医療保険では入院1日あたり5,000円に設定し、女性特有の病気のときは入院1日あたり5,000円が上乗せされて合計1万円保障される設定で契約した方が、保険料は抑えられます。
入院1日あたりの保障とは
1日の入院に対して、決められた金額を入院した日数分受け取れる保障
入院1日あたりの保障と保険料の比較
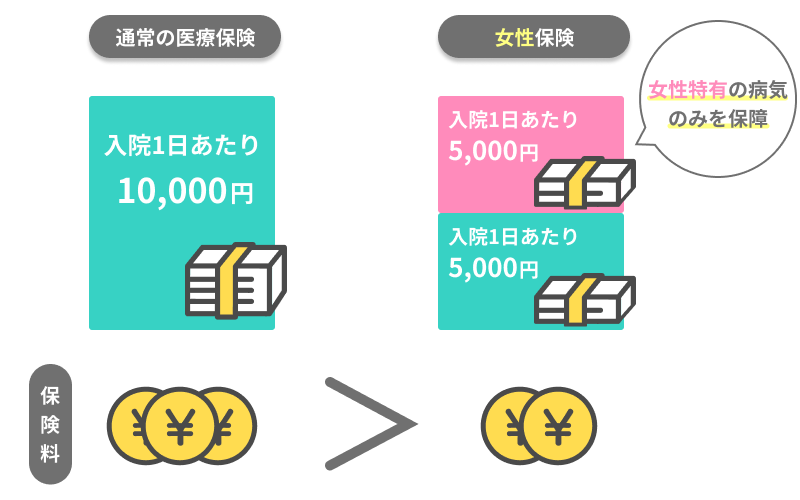
メインの保障を下げて保険料を抑えたい方は、メインの入院1日あたりの保障を最低で3,000円まで下げられる商品がおすすめです。
おすすめの女性保険まとめ
女性保険とは、女性特有の病気を手厚く保障する医療保険なので、乳がんや子宮筋腫、妊娠・出産に備えたい人におすすめです。選び方に迷ったら、女性向けの保障が充実しているものを選ぶと良いでしょう。
この記事の要点
- 女性保険とは、女性特有の病気を手厚く保障する医療保険
- 女性特有の病気や妊娠・出産に備えたい人におすすめ
- 女性向け保障の充実したプランがおすすめ