がん保険 保険料・保障内容を比較 2026年10月版

申込実績をもとに、がん保険をランキング形式で紹介しています。

更新日:2026年10月4日

8件

ランキング1234位5位6位7位8位
保険会社名なないろ生命チューリッヒ生命なないろ生命FWD生命東京海上日動あんしん生命アクサ生命三井住友海上あいおい生命オリックス生命
がん保険の月払保険料比較(男性・30歳の場合)
商品なないろがん保険 盾詳細をみる終身ガン治療保険プレミアムZなないろがん治療保険 極詳細をみるFWDがんベスト・ゴールド<Web専用>詳細をみるがん治療保険詳細をみる​アクサの「治療保障」のがん保険 マイ・セラピー詳細をみる&LIFE ガン保険Sセレクト詳細をみるがん保険Canvas[キャンバス]
月払保険料1,523円 / 月払1,625円 / 月払1,884円 / 月払2,222円 / 月払2,002円 / 月払1,256円 / 月払2,854円 / 月払1,395円 / 月払
見積・申込見積・申込見積・申込見積・申込
資料請求
期間限定
キャンペーン
実施中実施中実施中実施中実施中実施中実施中実施中
特徴タグ
#終身タイプ#タバコ吸わないと割引#一時金#掛け捨て#抗がん剤#上皮内新生物も同じ保障額
#終身タイプ#web申込#上皮内新生物も同じ保障額#保険料払込免除OK#緩和ケア#自由診療
#終身タイプ#掛け捨て#終身払い#保険料払込免除OK#上皮内新生物も同じ保障額#緩和ケア#自由診療#一時金#抗がん剤
#終身タイプ#終身払い#一時金#掛け捨て#上皮内新生物も同じ保障額
#終身タイプ#定期タイプ#掛け捨て#一時金#抗がん剤#緩和ケア#がん日額10,000円
#10年間#定期タイプ#掛け捨て#上皮内新生物も同じ保障額
#終身タイプ#掛け捨て#一時金#上皮内新生物も同じ保障額#終身払い#保険料払込免除OK#抗がん剤#自由診療
#終身タイプ#web申込#タバコ吸わないと割引#上皮内新生物も同じ保障額#自由診療
保険内容
商品名なないろがん保険 盾終身ガン治療保険プレミアムZなないろがん治療保険 極FWDがんベスト・ゴールド<Web専用>がん治療保険​アクサの「治療保障」のがん保険 マイ・セラピー&LIFE ガン保険Sセレクトがん保険Canvas[キャンバス]
保険期間?終身終身終身終身終身10年(自動更新)終身(更新なし)終身
保険料
払込期間
?
60・65・70・75・80歳払込満了(最低払込期間5年) / 終身払 / 10年払込満了(保険契約者が法人に限ります)終身60・65・70・75・80歳払込満了(最低払込期間5年) / 終身払 / 10年払込満了(保険契約者が法人に限ります)終身終身10年(自動更新)終身10年、60歳・65歳・70歳・75歳・80歳、終身
振込方法
(経路)
口座振替扱・クレジットカード扱口座振替/クレジットカード口座振替扱/クレジットカード扱クレジットカード払扱口座振替/クレジットカード口座振替扱/クレジットカード扱口座振替扱/クレジットカード扱-
振込方法
(回数)
?
月払・年払月払/年払月払/年払月払月払/年払月払/半年払/年払月払/半年払/年払月払/年払/半年払
悪性新生物
診断給付金(一時金)
?
50万円ガンのステージ(病期)分類に応じて、1回につきそれぞれ25/50/75万円50万円50万円--200万円-
悪性新生物
診断給付金(一時金)の回数
?
180日に1回限度支払事由に該当する限り 回数無制限 2年に1回を限度180日に1回を限度、回数無制限支払回数無制限(上皮内がんと合わせて1年に1回を限度)--1年に1回を限度に何度でも保障-
上皮内新生物
診断給付金(一時金)
?
50万円1回につき 5万円50万円50万円--200万円-
上皮内新生物
診断給付金(一時金)の回数
?
180日に1回限度支払事由に該当する限り 回数無制限 2年に1回を限度(悪性新生物の場合と重複支払無)180日に1回を限度、回数無制限支払回数無制限(悪性新生物と合わせて1年に1回を限度)--1年に1回を限度に何度でも保障-
がん入院
日額
?
--------
がん入院
1入院の限度日数
?
--------
がん入院
通算支払い限度日数
?
--------
がん入院
入院一時金
?
-------【がん月額治療給付金】月ごとに10万円 1か月に1回まで・支払回数無制限(がんの治療のために入院した月)
がん入院
退院一時金
?
--------
がん手術給付金?----10万円/月20万円-【がん月額治療給付金】月ごとに10万円 1か月に1回まで・支払回数無制限(約款所定の手術を伴う通院または入院をした月)
がん放射線
治療給付金
?
5万円-1か月間の支払限度額:10万円(支払回数無制限)【がん放射線治療給付金】10万円10万円/月20万円(60日に1回を限度として何度でも保障)-【がん月額治療給付金】月ごとに10万円 1か月に1回まで・支払回数無制限(約款所定の放射線治療を伴う通院または入院をした月)
がん通院
給付金日額
?
--------
抗がん剤治療/
化学療法給付金
?
5万円【抗がん剤治療給付金】
【自由診療抗がん剤治療給付金】処方・投与を受けられた月ごとにそれぞれ10・20万円
抗がん剤(ホルモン剤を含む)治療を受けた場合1か月間の支払限度額:10万円(支払回数無制限)
自由診療抗がん剤(ホルモン剤を含む)治療を受けた場合1か月間の支払限度額:20万円(通算24回を限度)
【抗がん剤治療給付金】10万円10万円/月10万円(月1回を限度として通算60ヵ月保障)-【がん月額治療給付金】月ごとに10万円 1か月に1回まで・支払回数無制限
(約款所定の抗がん剤・ホルモン剤治療またはがんゲノムプロファイリング検査を伴う通院または入院をした月)
緩和治療給付金?----10万円/月10万円(月1回を限度として通算60ヵ月保障)-【がん月額治療給付金】月ごとに10万円 1か月に1回まで・支払回数無制限(約款所定の緩和療養(所定の在宅医療を含みます)を受けた月)
がん先進医療?がん先進医療・患者申出療養給付金:がんによる先進医療または患者申出療養にかかる技術料と同額(通算2,000万円限度)
がん先進医療・患者申出療養見舞金:がん先進医療・患者申出療養給付金の20%相当額(通算400万円限度)
〈ガン先進医療給付金〉ガン先進医療にかかる技術料と同額(支払限度通算2,000万円)〈ガン先進医療支援給付金〉同一の先進医療による療養につき20万円の支援給付金を給付します。(同一の先進医療による療養について1回限度)がん先進医療・患者申出療養給付金:がんによる先進医療または患者申出療養にかかる技術料と同額(通算2,000万円限度)
がん先進医療・患者申出療養見舞金:がん先進医療・患者申出療養給付金の10%相当額(通算200万円限度)
【がん先進医療給付金】
先進医療による療養に係る技術料と同額(通算:2,000万円)
【がん先進医療一時金】
がん先進医療給付金×10%相当額
がん治療のため、所定の先進医療を受けられたとき、先進医療にかかわる技術料を保障(通算2,000万円限度
保険期間・保険料払込期間10年
(90歳まで自動更新が可能)
ガン先進医療給付金:ガンにより先進医療による療養を受けられたとき1回の療養につき先進医療にかかる技術料と同額(1回の療養につき1,000万円限度、通算2,000万円限度)
ガン先進医療一時金:ガン先進医療給付金の支払われる療養を受けたとき1回の療養につき15万円
ガン(上皮内ガンを含む)を直接の原因として先進医療による療養を受けられたとき、先進医療にかかわる技術料と約款所定の交通費・宿泊費(保険期間通算2,000万円限度)をお受取りいただけます。
※宿泊費は1泊につき1万円限度
【がん先進医療給付金】先進医療にかかる技術料と同額(通算2,000万円まで)
【がん先進医療一時金】がん先進医療給付金の10%相当額(1回の療養につき50万円まで)
(無事故)
健康ボーナス
?
--------
積立ボーナス?--------
プランに含まれる
特約・特則
特定がん治療特約、がん先進医療・患者申出療養特約(2025)、喫煙区分料率適用特約ガン診断特約(Z03)、ガン先進医療特約(Z06)がん診断一時金特約(2024)、がん先進医療・患者申出療養特約がん治療給付金特約、
がん先進医療特約
がん先進医療特約、悪性新生物保険料払込免除特則上皮内新生物治療給付特約、ガン先進医療給付特約(12)ガン先進医療特約(無解約返戻金型)(18)がん先進医療特約(2026)、がん自由診療特約(5年更新)
その他付加できる
特約・特則
がん保険料払込免除特則、がん初回診断一時金特約、がん差額ベッド特約D、がん通院一時金特約、がん女性特定手術特約ガン入院特約(Z03)、ガン手術特約(Z03)、ガン治療特約、ガン診断特約(Z03)、ガン通院特約(Z03)、ガン診断後ストレス性疾病特約(Z03)、悪性新生物保険料払込免除特約(Z03)がん保険料払込免除特則、がん差額ベッド特約がん診断給付金通院不担保特則、自由診療抗がん剤治療特約、指定代理人請求特約がん特定治療保障特約、がん入院特約、がん通院特約、がん診断特約、悪性新生物初回診断特約ガン入院給付特約、ガン・上皮内新生物一時金特約ガン保険料払込免除特約、抗ガン剤治療給付特約(無解約返戻金型)(18)、ガン治療通院給付特約(無解約返戻金型)
【主契約がガン入院給付型の場合】ガン診断給付特約(無解約返戻金型)(18)、ガン退院療養給付特約(無解約返戻金型)(18)、ガン死亡保障特約(無解約返戻金型)(18)
がん通院治療特約、がん罹患後入院一時金特約、女性がん手術・再建術サポート特約(女性のみ)、がん保険料払込免除特則
加入年齢20歳~80歳満6歳~満80歳(ネット申込の場合は満18歳から)※保険料払込期間により異なります。0~80歳18歳~80歳0歳~85歳5歳~80歳0歳~85歳20歳~80歳 ※保険料払込期間により異なります。
申込方法ネット/郵送/対面ネット/郵送/対面ネット/郵送/対面ネット/郵送/対面 ※郵送、対面でのお申込みの場合、上記取扱いとは異なる場合があります。対面/ネット対面郵送/対面ネット
備考※本資料は保険商品の概要を説明したものです。保険商品の詳細は「商品パンフレット」「契約概要/注意喚起情報」「ご契約のしおり-約款」でご確認ください。
※がんを原因とする保障は主契約の保険期間開始日からその日を含めて91日目に開始します。
※この保険契約(がん先進医療・患者申出療養特約(2025)を除いた特則・特約を含みます)には、被保険者の喫煙状況により、非喫煙者区分料率または喫煙者区分料率を適用します。
-※がんを原因とする保障は主契約の保険期間開始日からその日を含めて91日目に開始します。
※本資料は保険商品の概要を説明したものです。保険商品の詳細は「商品パンフレット」「契約概要/注意喚起情報」「ご契約のしおり-約款」でご確認ください。
※がん治療サポート給付金の支払いは1か月間の支払限度額を上限とし、通算して4,000万円までを限度とします。
※がん治療見舞金は、がん治療サポート給付金の1か月間の支払限度額の5%の金額となります。
なお、がん治療サポート給付金が支払われる治療を受けた日の属する月ごとに1回となります。
※この保険は保険期間の始期から91日目に保障を開始います。
※ご契約の際には「重要事項説明書(契約概要・注意喚起情報)」、「ご契約のしおり・約款」をご確認ください。
※このページではFWDがんベスト・ゴールドをインターネットでお申込みいただく場合のプラン(FWDがんベスト・ゴールド<Web専用>)の概要をご案内しています。郵送や対面によるお申込みでは付加できる特約・特則や選択できる給付金額等が異なる場合があります。
※生命保険募集人は、お客さまと引受保険会社の保険契約締結の媒介を行う者で、保険契約締結の代理権はありません。したがって、保険契約は、お客さまからの保険契約のお申込みに対して引受保険会社が承諾したときに有効に成立します。
-※給付金などのお支払いは、責任開始期以後に診断確定された所定のガンまたは所定の上皮内ガンを直接の原因とした場合に限ります。
※このご案内は商品の概要を説明しています。ご契約の際には「重要事項説明書(契約概要・注意喚起情報・その他重要なお知らせ)」「ご契約のしおり・約款」を必ずご覧ください。
※ご契約が月払(口座振替扱・クレジットカード扱)の場合、主契約と特約の合計保険料が1,500円以上からお取扱いします。ただし、主契約の保険契約の型がガン入院給付型でガン診断給付金額が50万円以上のガン診断給付特約(無解約返戻金型)(18)が付加されているご契約の場合、主契約と特約の合計保険料が900円以上からお取扱いします。詳細は「特に重要な事項のお知らせ / 商品概要のご説明」「ご契約のしおり / 約款」を必ずご確認ください。
インターネットでのお申込みのみとなります。
すべての保障で上皮内がんも同額保障します。
がん自由診療特約は5年更新(更新限度なし)で、主契約の保険料払込期間が終身の場合のみ付加できます。更新後の保険料は、更新時の被保険者の年齢および保険料率により計算します。
がん先進医療特約(2026)、がん自由診療特約は喫煙歴にかかわらず同一の保険料となります。
この保険に死亡保障、配当金、満期保険金はありません。
プラン名または
保障内容
がん診断一時金保険(無解約返戻金型)(2025)(がん診断A型):50万円 | 特定がん治療特約:5万円 | がん先進医療・患者申出療養特約(2025):付加 | 喫煙区分料率適用特約:非喫煙者区分料率適用 | 保険期間:終身 | 保険料払込期間:終身 | 保険料払込方法:月払(口座振替扱・クレジットカード扱) | 2026年5月時点抗がん剤治療給付金(基準給付月額):10万円 | 自由診療抗がん剤治療給付金(月額):20万円(I型) | ガン先進医療特約(Z06)付加 | ガン診断特約(Z03):ガン診断基準給付金額50万円付加 | 保険期間:終身 | 保険料払込期間:終身 | お見積り基準日:2026年9月1日がん治療サポート保険(無解約返戻金型)(2022) | がん治療サポート給付金の型:1型 | がん治療サポート給付金の1か月間の支払限度額:10万円 | がん診断一時金特約(2024)(がん診断A型):50万円 | がん先進医療・患者申出療養特約:付加 | 保険期間・保険料払込期間:終身 | 保険料払込方法:月払(口座振替扱・クレジットカード扱)| 2026年5月時点スタンダードプラン | 【主契約】がん診断給付金額:50万円 | がん先進医療特約:付加 | がん治療給付金特約:10万円 | 保険料払込方法:月払(クレジットカード払扱) | 保険期間・保険料払込期間:終身 | 2026年6月1日現在がん治療保険(無解約返戻金型)[無配当] | 手術・放射線治療・抗がん剤治療・緩和療養給付金月額10万円 | がん先進医療特約:付加(10年自動更新・90歳まで) | 先進医療給付金:先進医療にかかわる技術料と同額 | 保険期間:終身 | 保険料払込期間:終身 | 月払 | 口座振替・クレジットカード払ガン治療保険(無解約払いもどし金型)基本給付金額:10万円 | 上皮内新生物治療給付特約付加(特約基本給付金額:10万円) | ガン先進医療給付特約(12)付加 | 口座振替月払 | 保険期間:10年 | 保険料払込期間:10年ガン診断給付型 | ガン診断給付金額:200万円 | ガン先進医療特約(無解約返戻金型)(18)付加 | 口座振替扱・クレジットカード扱 | 保険期間:終身 | 保険料払込期間:終身がん月額治療給付金:10万円 | 非喫煙者保険料率適用 | がん先進医療特約:付加 | がん自由診療特約:付加 | 口座振替扱 | 保険期間:終身 | 払込期間:終身 | がん保険料払込免除特則:適用なし | 保険料は2026年10月2日現在のものです。
募集文書番号N-B-25-1270(260325)-N-B-25-1270(260325)FLI-C60198-26072607-KL08-H0059AXA-A1-2607-0416/85A2026 - H – 0456 ( 2026/08/21 - 2028/08/31 )-

当サイトにおける表示順は各保険商品の優劣を意味するものではありません。特定の試算条件において保険料が安い順もしくは高い順、「人気ランキング」については、当サイト「エコスマほけん」を運営する保険代理店・株式会社エコスマートにおいて、2026年7月1日~2026年9月30日の各商品の申込件数を基にランキングしてご紹介しています。

がん保険の申込者データ

集計期間

男女の比率

男性
50.6%
女性
49.4%

年代別の割合

20代以下
3.1%
30代
10.9%
40代
11.7%
50代
13.4%
60代
23.2%
70代
28.8%
80代
8.9%

月払い保険料の平均

払込方法が「月払」の方のみ対象

年代 男性 女性
20代以下 2,901円 1,274円
30代 2,026円 2,959円
40代 4,245円 3,729円
50代 4,201円 4,458円
60代 4,668円 3,645円
70代 6,696円 4,101円
80代 8,766円 3,975円
エコやん

エコスマほけんを運営するエコスマートでがん保険を申し込んだ方(2025年10月1日~2026年9月30日・月払)の男女比は、女性 49.4%・男性 50.6%。男性のほうが多いんですよ。

年代別にみると、いちばん多いのは 70代(28.8%)。次に多いのは 60代(23.2%)です。

がん保険の月払い保険料の平均は、男性 5,055円・女性 3,760円 でした。保険選びの参考にしてみてくださいね。

よくある質問

がん保険はどうやって選べばいいですか?
中心となるのは診断時にまとまって受け取れる「診断一時金」の金額です。加えて、放射線・抗がん剤など治療内容に応じた給付や、通院保障の有無を確認しましょう。治療の長期化・通院化に対応できるかが比較のポイントです。
がん保険の「診断一時金」とは何ですか?
がんと診断されたときにまとまった金額を一括で受け取れる給付金です。使いみちは自由で、治療費のほか生活費や収入減少のカバーにも充てられるため、がん保険選びで最も重視されやすい保障です。
このランキングは何を根拠にしていますか?
当サイト経由の各商品の申込件数をもとに順位を決定し、定期的に更新しています。特定の保険会社から対価を得て順位を操作することはありません。

がん保険を選ぶ前に知っておきたいこと

ここからは、がん保険を選ぶ前に知っておきたいことを、保険の専門家が解説します。がん保険の仕組みやメリット・デメリット、どんな方におすすめかを順番に見ていきましょう。

がん保険を探していると、こんなお悩みありませんか?
自分はがん保険に入るべきなのか知りたい
手厚い保障で安い保険プランはないの?

そんなお悩みを解決するために、がん保険の基礎知識と選び方のポイントをわかりやすく解説します。

この記事を監修した専門家

FP事務所マネセラ
代表/2級ファイナンシャル・プランニング技能士・AFP

張替 愛

国内損害保険会社を経て、2017年にFP事務所マネセラを開業。金融商品を販売しない独立系FPとして年間100件近くのマネー相談を行うほか、コラムや書籍の執筆・監修、取材、講座などの実績は合計300件以上。

張替 愛のプロフィールを見る

がん保険とは

がんに特化しているがん保険は、がん以外の病気やケガは対象外なので、医療保険と比べると保険金が受け取れる確率は低いでしょう。その代わり、がんになったときは医療保険よりもがん保険のほうが、高額な保険金を受け取りやすくなっています。がん保険の給付金の使い道は自由です。がんの治療費はもちろん、がんによって思う通り働けずに収入減となった場合の生活費などに充てることもできます。

がん保険のポイント

  • 働きざかりの30代~50代におすすめ
  • 高額ながんの治療費に備えられる
  • 医療保険より手厚いがんの保障がある

一緒に検討したほうが良い保険

がん保険の加入を考えているなら、医療保険もあわせて検討しましょう。医療保険では、がんのときもがん以外のときも、入院や手術を受けたときには給付金が支払われます。医療保険にがんになったときの保障を手厚くする特約をつけるという方法もあります。

他の保険との比較
保険名特徴
がん保険がんによる診断や手術を受けた際に給付金が支払われる
医療保険病気やケガで入院や手術を受けた際に給付金が支払われる

がんに特化した備えがほしい人は、がん保険がおすすめです。原因を問わず病気になったときの保障を広くカバーしたい人は、医療保険を選ぶのがおすすめです。

がん保険はこんな人におすすめ

がん保険はこのような条件に当てはまる人におすすめです。

がん保険がおすすめな人

  • 乳がんのリスクが高まり始める30代の女性
  • がんになる可能性が高まる中年以降の世代の人
  • がん治療の選択肢を多く持ちたい人

乳がんの「罹患率」は30代から高まります。

罹患率(りかんりつ)とは
罹患率は、一定期間内に新たにがんと診断された人の数を人口10万人あたりの割合で示す指標です

女性の乳がんの罹患率推移
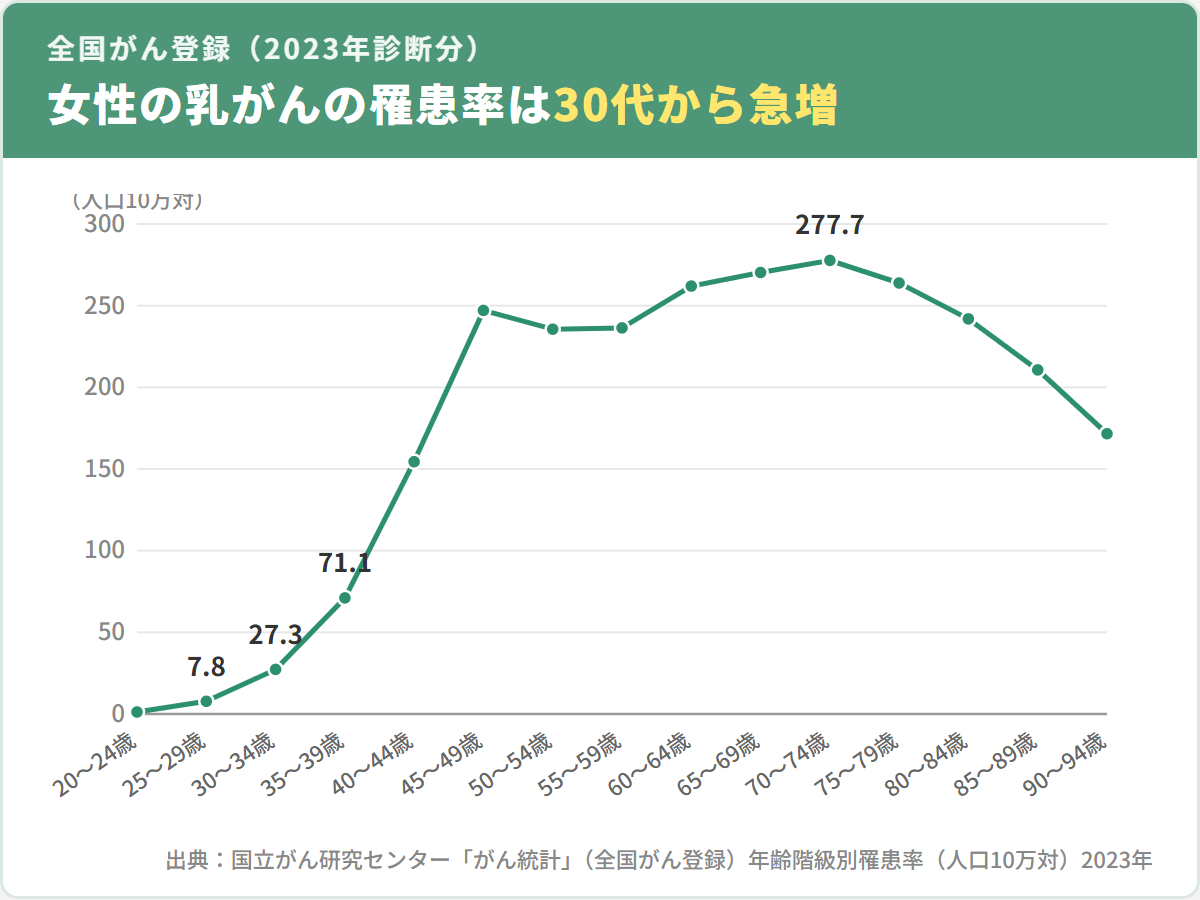
女性の乳がんの年齢階級別罹患率(人口10万対)。全国がん登録の2023年データでは30代から急増し、70〜74歳の277.7がピーク

【参照・出典元】国立がん研究センターがん情報サービス「がん統計」(全国がん登録)「集計表ダウンロード 2.罹患 1)全国がん登録 全国がん罹患データ(2016年~2023年)より年齢階級別罹患率(人口10万対)2023年」

また、がんの罹患率は年齢を重ねるほど増加傾向にあります。全部位でいうと、人口10万対におけるがんの罹患率は、男性の場合30歳~34歳は46.4なのに対して50~54歳になると322.3になります。女性の場合30歳~34歳は106.8ですが、50~54歳になると586.8になります。

人口10万対におけるがんの罹患率
年齢男性女性
30歳~34歳46.4106.8
35歳~39歳72.9193.9
40歳~44歳113.7329.9
45歳~49歳186.9498.3
50歳~54歳322.3586.8
55歳~59歳595.7687.9

【参照・出典元】国立がん研究センターがん情報サービス「がん統計」(全国がん登録)「集計表ダウンロード 2.罹患 1)全国がん登録 全国がん罹患データ(2016年~2023年)より年齢階級別罹患率(人口10万対)2023年」

特に女性は30代から罹患率が急激に高まるがんもあるので、20代のうちにがんへの備えを持つのがおすすめです。

がん保険の種類

がん保険は、保障される期間で2種類、給付金の支払われ方で3種類に分けられます。

がん保険の種類

  • 定期タイプ
  • 終身タイプ
  • 入院給付金型
  • 実損てん補型
  • 診断給付金型
定期タイプについて

定期タイプのがん保険は、特定の期間内にがんにかかると、保険金が受取れる保険です。期間は年数で決めるタイプ ( 5年・10年間など ) と年齢で決めるタイプ ( 60歳や70歳までなど ) の2種類があります。

定期タイプは更新(※)するときの年齢で保険料が再計算されるので、一生涯同じ保険料でがんの保障を持ちたい人にはおすすめしません。

※保険期間が終了したときに、それまでと同じ保障内容で保障を継続する制度のこと

定期タイプにおける保険料増加イメージ
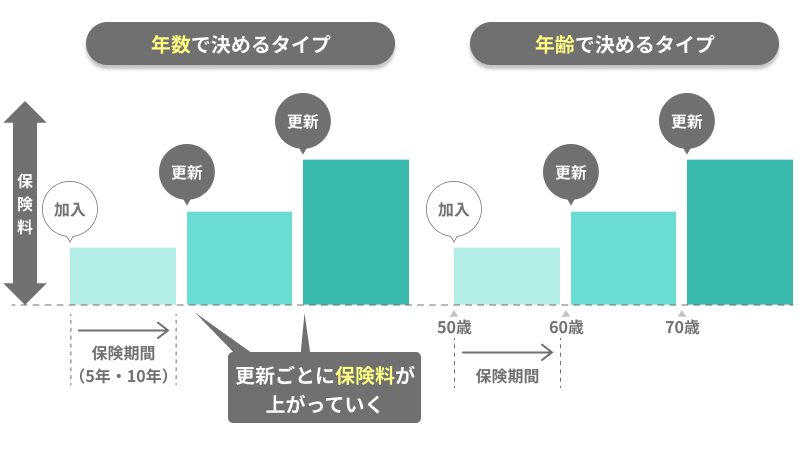
定期タイプは「更新のときにプランの見直しができる」「加入するときの年齢が同じなら、保険料が終身タイプより安い」点が特徴です。

終身タイプについて

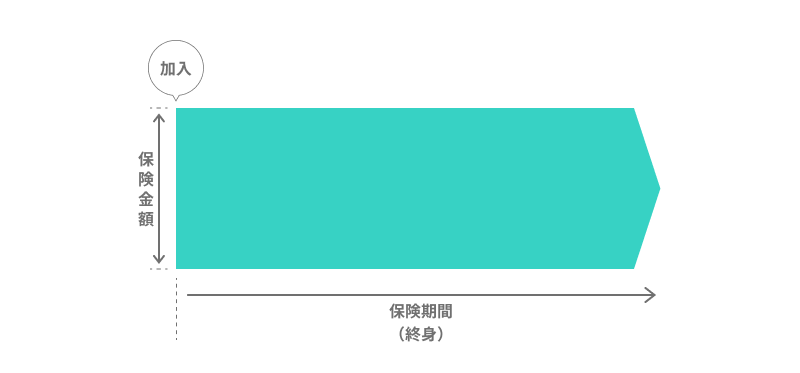
終身タイプのがん保険は、保障が一生涯続くがん保険です。終身タイプは、定期タイプよりも保険料が高めです。ただし更新がなく、一生涯同じ保険料でがんの保障が持てるので、保険料が比較的安めの20~30代の人は特におすすめです。

がん保険の終身タイプ
入院給付金型とは

入院給付金型は、入院の日数や手術の回数に対して、決められた金額が支払われます。

病院までの交通費や入院中の食費などでかかる費用にも備えたい人におすすめのタイプです。

家から病院への交通費や、入院中の個室等のベッド代は「健康保険」が適用されず、自己負担となります。

健康保険とは
健康保険は病気やケガ、出産などに備える公的な医療保険制度です。

実損てん補型とは

実損てん補型は、「診断」「手術」「入院・通院」など、治療の内容にかかわらず、実際に支払った金額が保障されます。

必ずかかった費用分をカバーしたい人におすすめのタイプです。

診断給付型とは

診断給付型は、がんと診断確定されたときに、まとまったお金が支払われるので、給付金の使い道を自由に決められます。

がんと診断され、働けなくなったときの家族の生活費などをカバーしたい人におすすめのタイプです。

がん保険のメリット

がん保険のメリットは主に3つあります。

がん保険のメリット

  • メリット1:がんの治療に対して1つの保険で備えられる
  • メリット2:長期の入院もカバーできる
  • メリット3:特約をつけると、高額な治療費にも対応できる
メリット1:がんの治療に対して1つの保険で備えられる

医療保険と比べて、がん保険の方が診断給付金や通院給付金が充実しているので、がんの治療費を1つの保険で備えられます。

まとまった保障をもって、1つの保険会社に請求するだけで完了させたい人におすすめです。

メリット2:長期の入院もカバーできる

医療保険の入院給付金は60日や120日など、一定期間内に同じ病気で入院した場合に保障される日数に限りがあります。一方でがん保険は治療を目的とした入院の日数制限がない商品があるので、白血病など、入院が長期化しやすいがんにも備えられます。

メリット3:特約をつけると、高額な治療費にも対応できる

がん保険には、「先進医療」のがん治療を受けた場合、先進医療の技術料と同額を保障する特約があります。先進医療の技術料は公的医療保険の対象外で、全額自己負担となります。

先進医療とは?
厚生労働大臣が定めている高度な医療技術です。がん治療に関するのは、放射線の「陽子線治療」や「重粒子線治療」などです。

治療方法の幅を広げたい人におすすめの特約です。

がん保険のデメリット

がん保険のデメリットは主に2つあります。

がん保険のデメリット

  • デメリット1:がん以外の病気やケガは対象外
  • デメリット2:保障されない不担保期間がある
デメリット1:がん以外の病気やケガは対象外

がん保険は、がん治療の保障は手厚いですが、他の病気やケガは保障されません。様々な病気やケガの治療に備えたい人は医療保険がおすすめです。

医療保険でがんの保障を手厚く持ちたい場合には、がんについての特約をつけましょう。

デメリット2:保障されない不担保期間がある

不担保期間とは、がん保険を契約してから実際に保障が始まるまでの猶予期間です。加入してから90日または3カ月の間にがんと診断されても、保障されない保険が多いです。ただし、手術に関する給付金の不担保期間をなしとしている商品もあります。

手術だけでも契約してからすぐに保障がほしい人は、手術に関する給付金の不担保期間がないがん保険がおすすめです。

がん保険の選び方

がん保険のプランを選ぶ際にチェックしておきたいポイントを専門家が紹介します。

1.保険期間は一生涯か

年を重ねるほどがんにかかる確率は高くなるので、がん保険に加入する場合は終身タイプがおすすめです。また終身タイプは加入時の保険料が一生涯続くので、定期タイプのように保険料が上がる心配はありません。

定期的に保険を見直したい人は、定期タイプの方が適しています。

2.手術給付金は何度保障されるのか

がん治療中の見落としや短期間の再発によって何度も手術をする可能性に備えて、手術給付金の保障限度回数は無制限のものがおすすめです。

3.通院給付金は給付日数が無制限か

通院給付金とは、1日の通院につき一定額の給付金が受取れる保障です。いまのがん治療は、入院が短期化していますが長期間の通院が必要になることが珍しくありません。通院給付金が支払われる日数に制限がない保険であれば、治療が長びいたり、再発してしまってもカバーできます。

がんの種類や治療方法によっては通院が10年近く続く治療もあるので、がん保険に加入する際は通院給付金の支払日数が無制限のものがおすすめです。

4.診断一時金が複数回受取れるか

診断一時金とは、がんと診断確定されたときに受取れるまとまったお金です。回数が無制限に受取れるものもあれば、初めてがんにかかったときにしか受取れないものなどがあります。万が一の再発に備えて、回数に制限がなく何度でも受取れる保険がおすすめです。

5.解約返戻金はあるか

がん保険には、「解約返戻金」を受取れる保険があります。保険料の一部を積み立てるので、掛け捨て型のがん保険と比べると保険料が高いです。掛け捨て型の保険はどうしてももったいないと感じる人は、解約返戻金のあるがん保険を検討してみましょう。

解約返戻金とは
解約返戻金とは、保険の解約時に保険会社が契約者に払い戻すお金です。

おすすめのがん保険まとめ

がん保険はがん治療に特化した保険なので、がんに限定して手厚い保障を持ちたい人におすすめです。選び方に迷ったら、一生涯にわたって保障される終身タイプで、通院治療をする時でも保障が受けられるものを検討すると良いでしょう。

この記事の要点

  • がん保険は、がんの治療に備えるための保険
  • 定期的に保障を見直したい人は定期タイプがおすすめ
  • 長期でがん保障を持つ場合は終身タイプの方がお得

年齢・性別からがん保険を見る