



がん保険の申込者データ(60歳以上)
集計期間
男女の比率
- 男性
- 50.9%
- 女性
- 49.1%
年代別の割合
月払い保険料の平均
払込方法が「月払」の方のみ対象
| 年代 | 男性 | 女性 |
|---|---|---|
| 60代 | 4,668円 | 3,645円 |
| 70代 | 6,696円 | 4,101円 |
| 80代 | 8,766円 | 3,975円 |
エコスマほけんを運営するエコスマートでがん保険を申し込んだ方(2025年10月1日~2026年9月30日・月払・契約者60歳以上)の男女比は、女性 49.1%・男性 50.9%。男性のほうが多いんですよ。
年代別にみると、いちばん多いのは 70代(47.2%)。次に多いのは 60代(38.1%)です。
がん保険の月払い保険料の平均は、男性 5,950円・女性 3,939円 でした。保険選びの参考にしてみてくださいね。
よくある質問
- がん保険はどうやって選べばいいですか?
- 中心となるのは診断時にまとまって受け取れる「診断一時金」の金額です。加えて、放射線・抗がん剤など治療内容に応じた給付や、通院保障の有無を確認しましょう。治療の長期化・通院化に対応できるかが比較のポイントです。
- がん保険の「診断一時金」とは何ですか?
- がんと診断されたときにまとまった金額を一括で受け取れる給付金です。使いみちは自由で、治療費のほか生活費や収入減少のカバーにも充てられるため、がん保険選びで最も重視されやすい保障です。
- このランキングは何を根拠にしていますか?
- 当サイト経由の各商品の申込件数をもとに順位を決定し、定期的に更新しています。特定の保険会社から対価を得て順位を操作することはありません。
60代・70代のがん保険を選ぶ前に知っておきたいこと
この記事では、保険代理店エコスマートの申込み件数ランキングをもとに、60代・70代向けのおすすめがん保険を紹介しています。あわせて、60代のがん保険の選び方5つのチェックポイント、公的医療保険制度を踏まえた必要性、男女別・ライフスタイル別の考え方、70代からの備え方まで、保険の専門家の監修のもと解説します。
がん保険を探していると、こんなお悩みありませんか?
60代でがん保険に入る場合、どうやって選んだらいいの?
そもそも60代でがん保険に入る必要ってある?
そんなお悩みを解決するために、60代・70代のがん保険選びで確認したいポイントを、データにもとづいて整理しました。

この記事を監修した専門家
ファイナンシャル・プランナー
東洋大学非常勤講師/CFP・DCアドバイザー・証券外務員
伊藤 亮太
慶應義塾大学大学院・商学研究科を修了し、証券会社で経営企画や投資銀行業務などに従事。2007年11月スキラージャパン株式会社の取締役に就任し、東洋大学の非常勤講師なども務める。個人向けマネープランニングを得意とし、資産運用セミナーや講演の実績多数。
伊藤 亮太のプロフィールを見る60代のがん保険の選び方|5つのチェックポイント
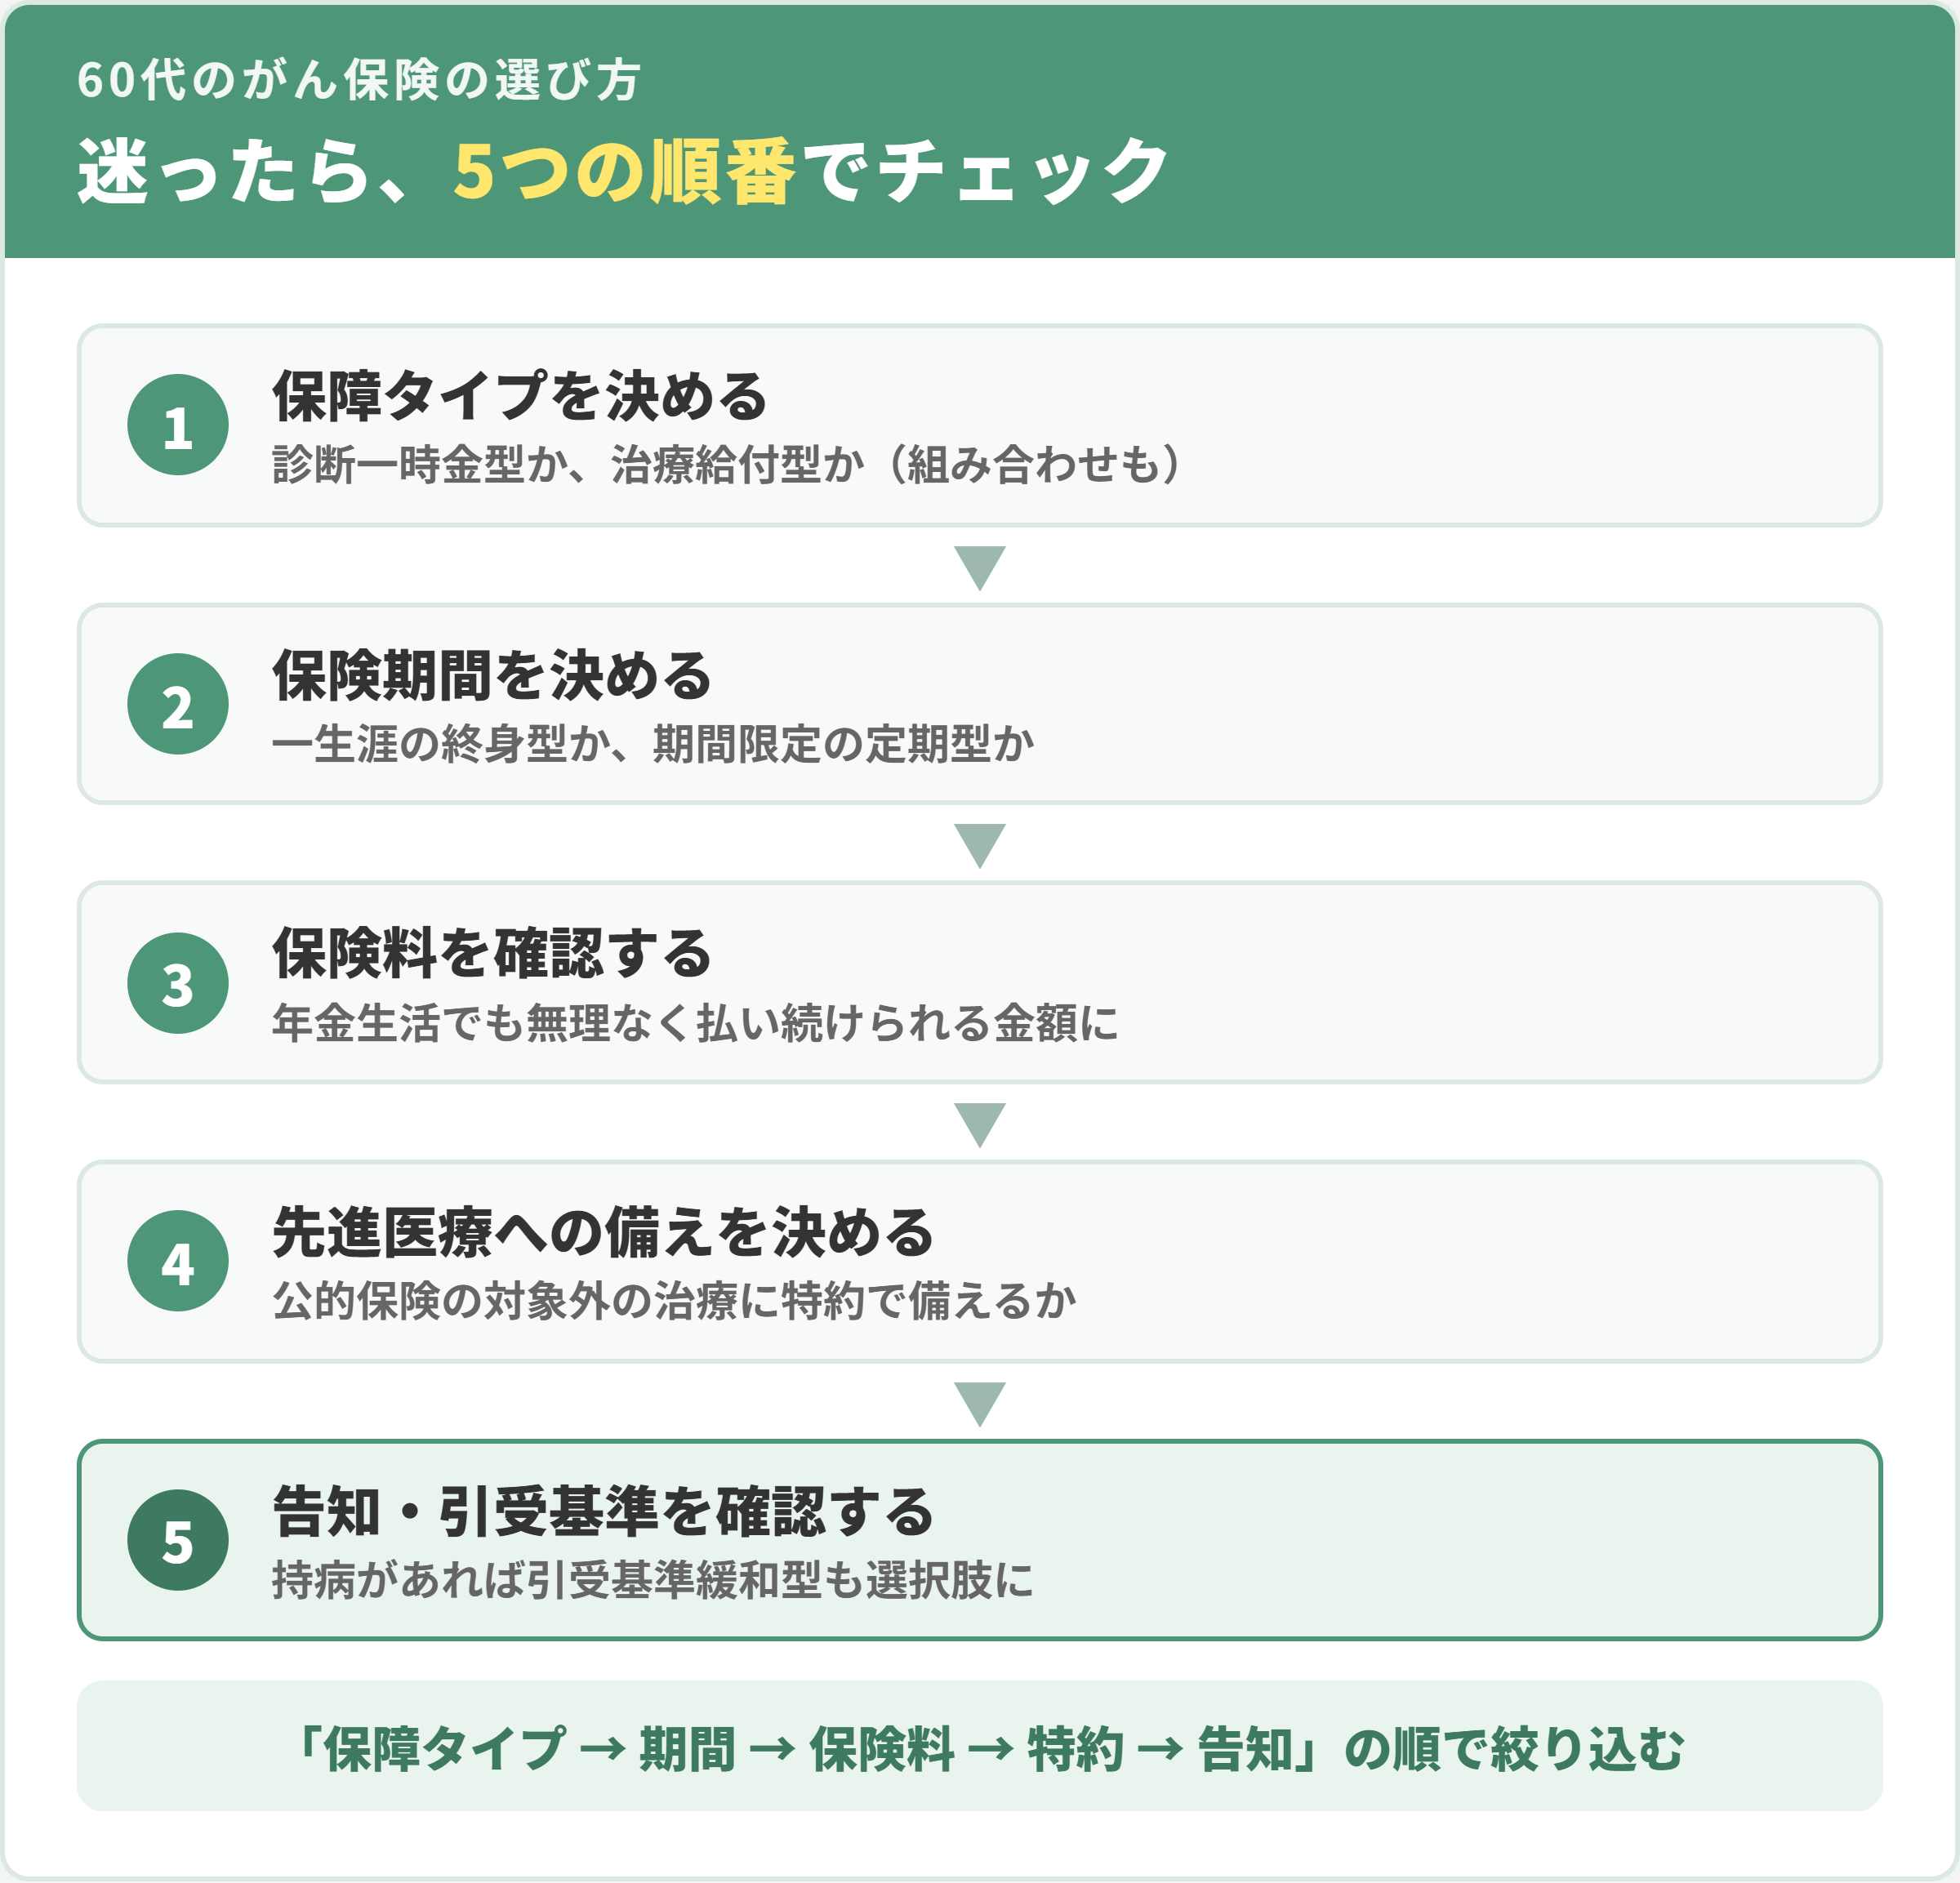
60代でがん保険を選ぶときは、次の5つを順番に確認すると、自分に合う商品を絞り込みやすくなります。
60代のがん保険選び 5つのチェックポイント
- ①保障タイプ:診断一時金型か、治療給付型か
- ②保険期間:終身型か、定期型か
- ③保険料:老後の家計で無理なく払い続けられるか
- ④先進医療など、公的保険の対象外の治療に備えるか
- ⑤持病がある場合は、告知の内容と引受基準緩和型も確認
①保障タイプ:診断一時金型か治療給付型か
がん保険の保障は、大きく分けて「がんと診断されたときにまとまった一時金を受け取れるタイプ(診断一時金型)」と、「入院・通院・抗がん剤治療など、実際の治療に応じて給付金を受け取れるタイプ(治療給付型)」があります。両方を組み合わせた商品もあります。
一時金型は、当面の治療費や生活費、交通費などに使い道を限定せず充てられるのが特徴です。治療給付型は、治療が長引いた場合に治療の実態に沿って給付が続くのが特徴です。60代はがんの治療が長期にわたる可能性も考えて、「まず一時金で当面の費用をカバーし、長期化には治療給付で備える」という組み合わせが検討の出発点になります。
「診断されたらいくら受け取れるのか」「治療が長引いたらどうなるのか」の2つの視点で保障内容を見比べるのがコツです。
②保険期間:終身型か定期型か
がん保険には、保障が一生涯続く「終身型」と、一定期間だけ保障する「定期型」があります。がんの罹患率は年齢が上がるほど高くなるため(後述のデータ参照)、60代からの加入では、保障が生涯続く終身型が中心的な選択肢になります。
定期型は同じ保障内容なら当初の保険料を抑えやすい一方、更新のたびに保険料が上がる仕組みが一般的です。保障が本当に必要になる年代に保険料負担が重くなる可能性がある点に注意しましょう。
③保険料:老後の家計で無理なく払い続けられるか
60代からの保険選びでは、「加入できるか」と同じくらい「払い続けられるか」が重要です。年金生活に入った後の収支を想定して、家計に無理のない保険料に収めましょう。解約返戻金のない、いわゆる掛け捨て型は保険料を抑えやすい傾向があります。
保険料を考えるときの視点
- 年金収入が中心になった後も払い続けられる金額か
- 払込期間(終身払か、一定年齢までの払込か)はどちらが合うか
- 保障を欲張りすぎて、老後の家計を圧迫していないか
④先進医療・公的保険の対象外の治療に備えるか
先進医療とは、厚生労働大臣が定める先進医療をいい、療養を受けた日現在に規定されているものに限ります。そのため、対象となる先進医療は変動します。先進医療の技術料は公的医療保険の対象外で全額自己負担となるため、先進医療を保障する特約などによって治療の選択肢を広げておくことができます。
このほか、公的保険の対象とならない自由診療の扱いも商品によって異なります。「標準的な治療以外も選択肢に入れたいか」を考えて、特約の要否を判断しましょう。
⑤持病がある場合は引受基準緩和型も確認
がん保険の加入時には健康状態の告知が必要で、持病や既往歴の内容によっては通常の商品に加入できない場合があります。その場合も、告知項目を絞った「引受基準緩和型」の商品が選択肢になります。一般に通常の商品より保険料は割高になる傾向があるため、まず通常型に加入できるかを確認し、難しければ緩和型を検討する順番がおすすめです。
持病があっても、内容によっては通常のがん保険に入れることがあります。自己判断であきらめる前に、告知内容を確認してみましょう。
60代のがんリスク|データで見る罹患率
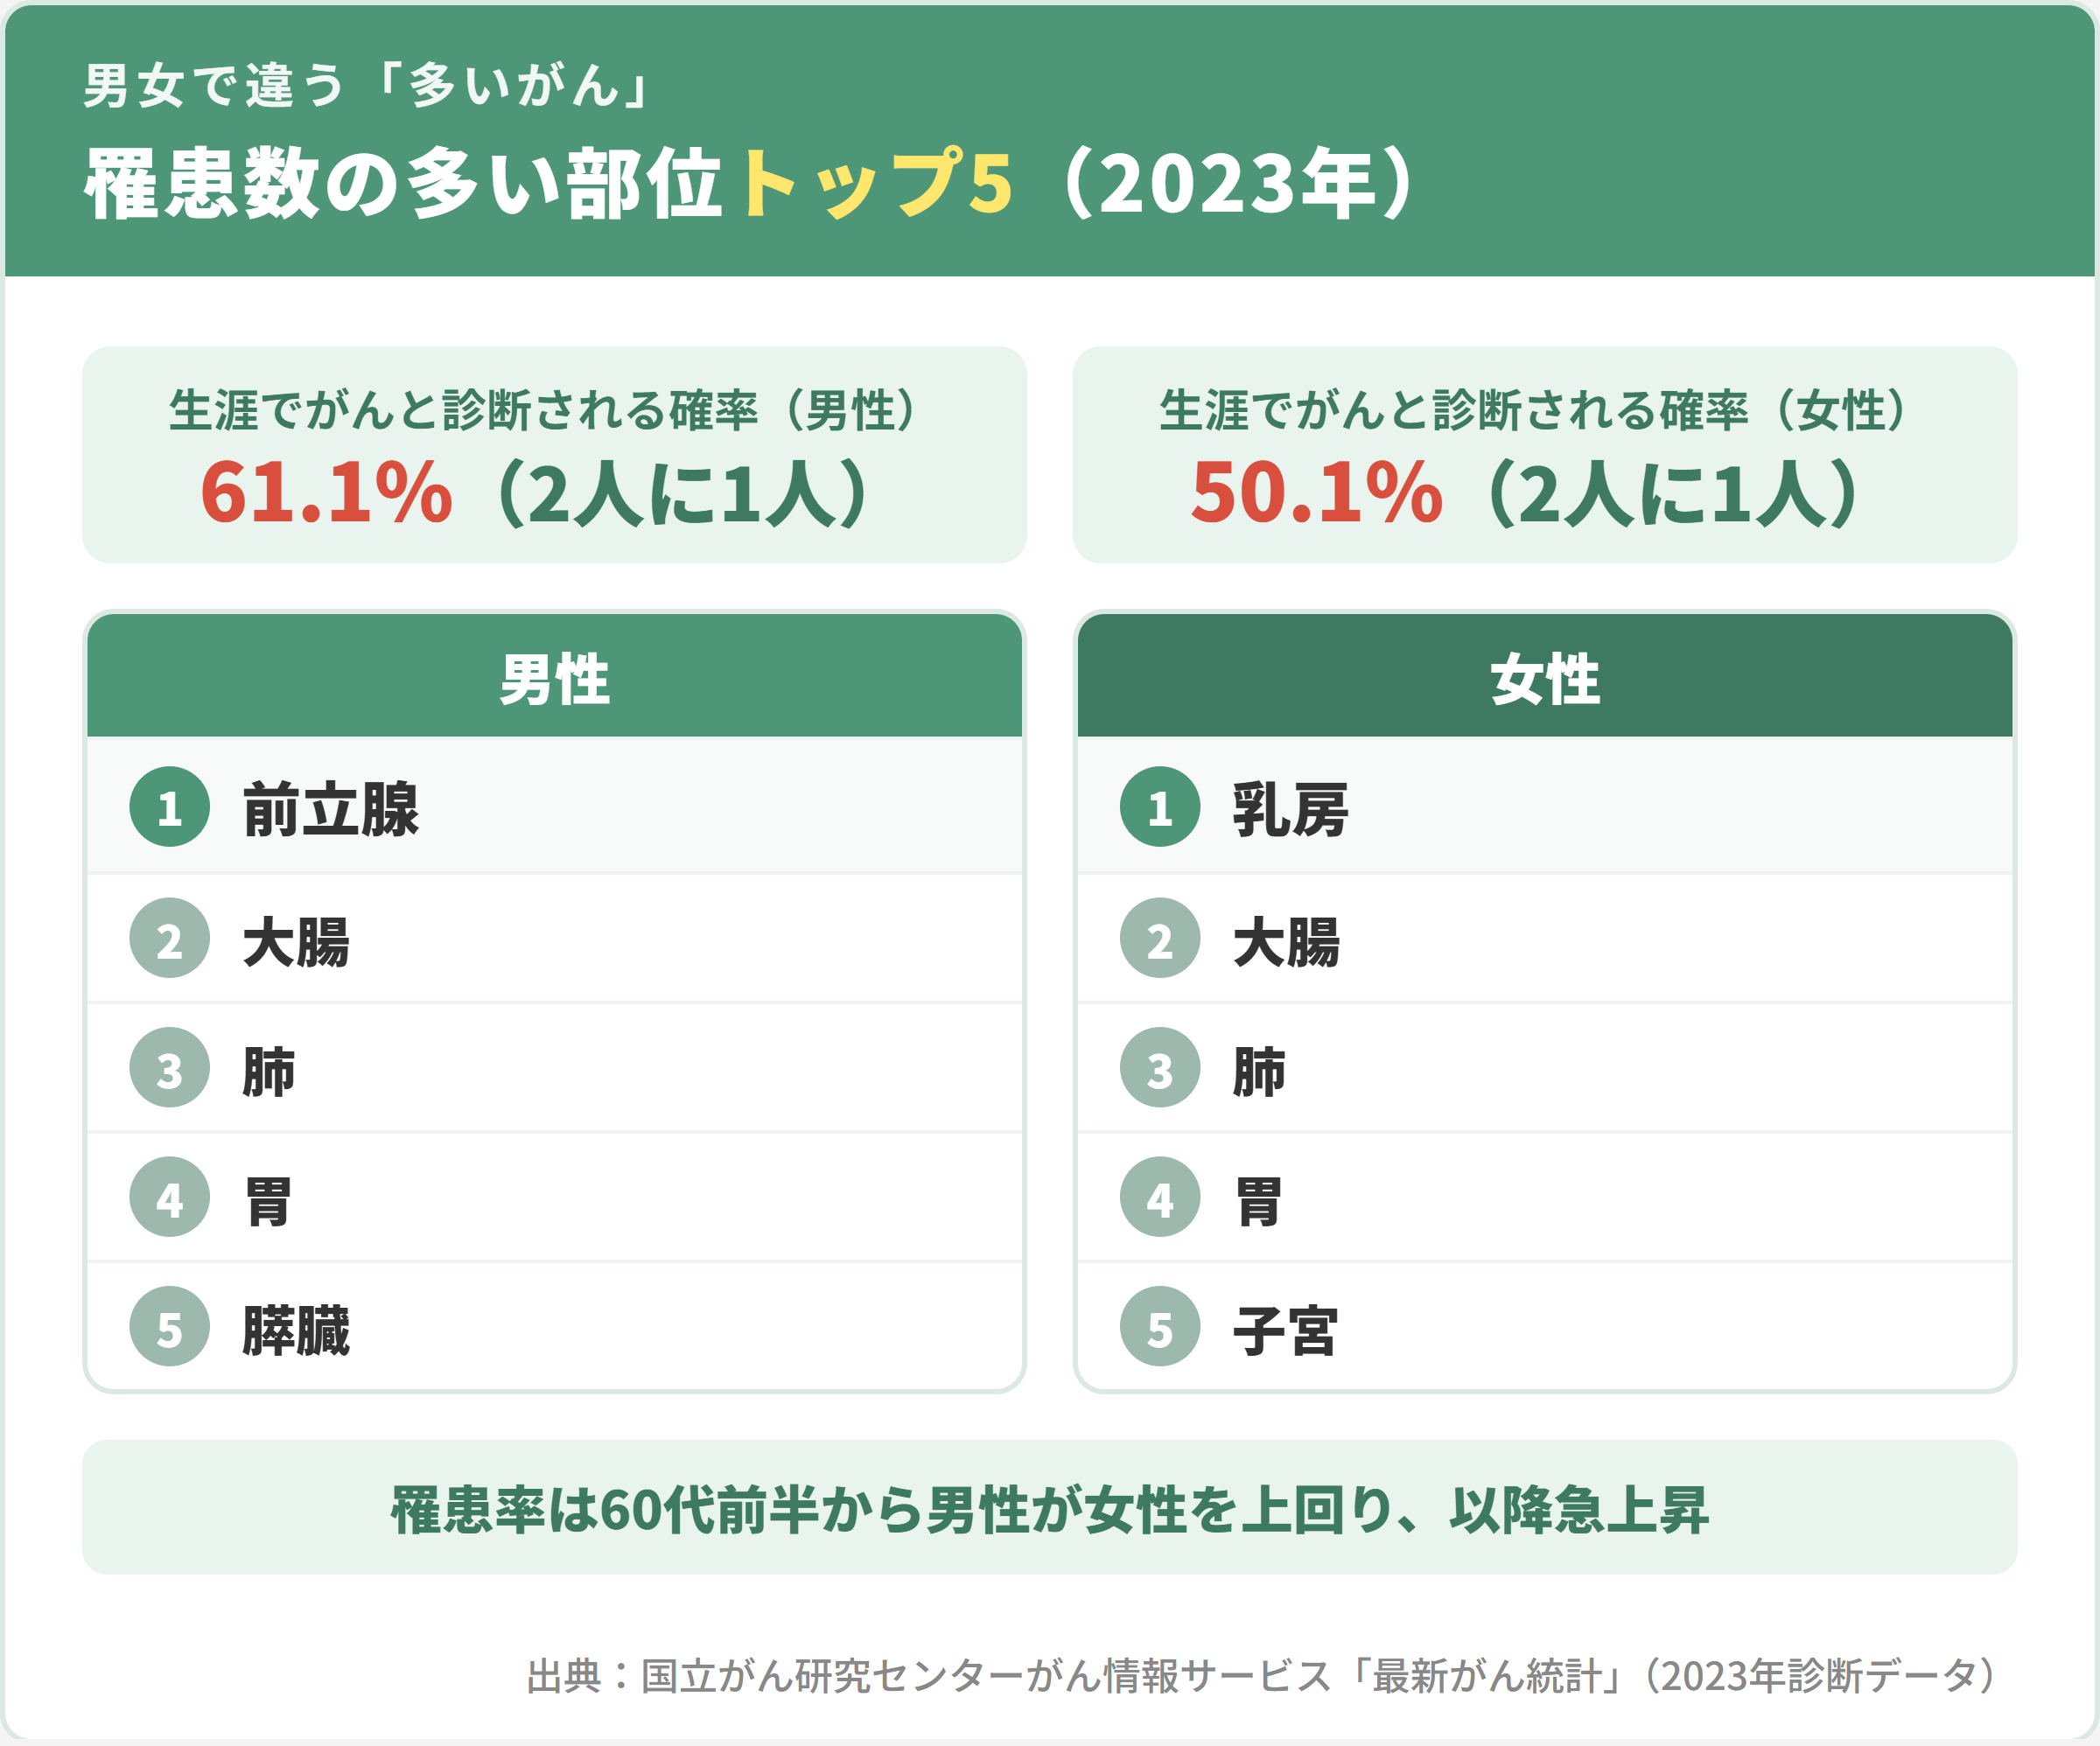
日本人が一生のうちにがんと診断される確率は、男性61.1%、女性50.1%(2023年データに基づく)と、男女とも「2人に1人」です。なかでも60代は、男性の罹患率が大きく上昇し始める年代にあたります。
男女別・年齢別のがん罹患率
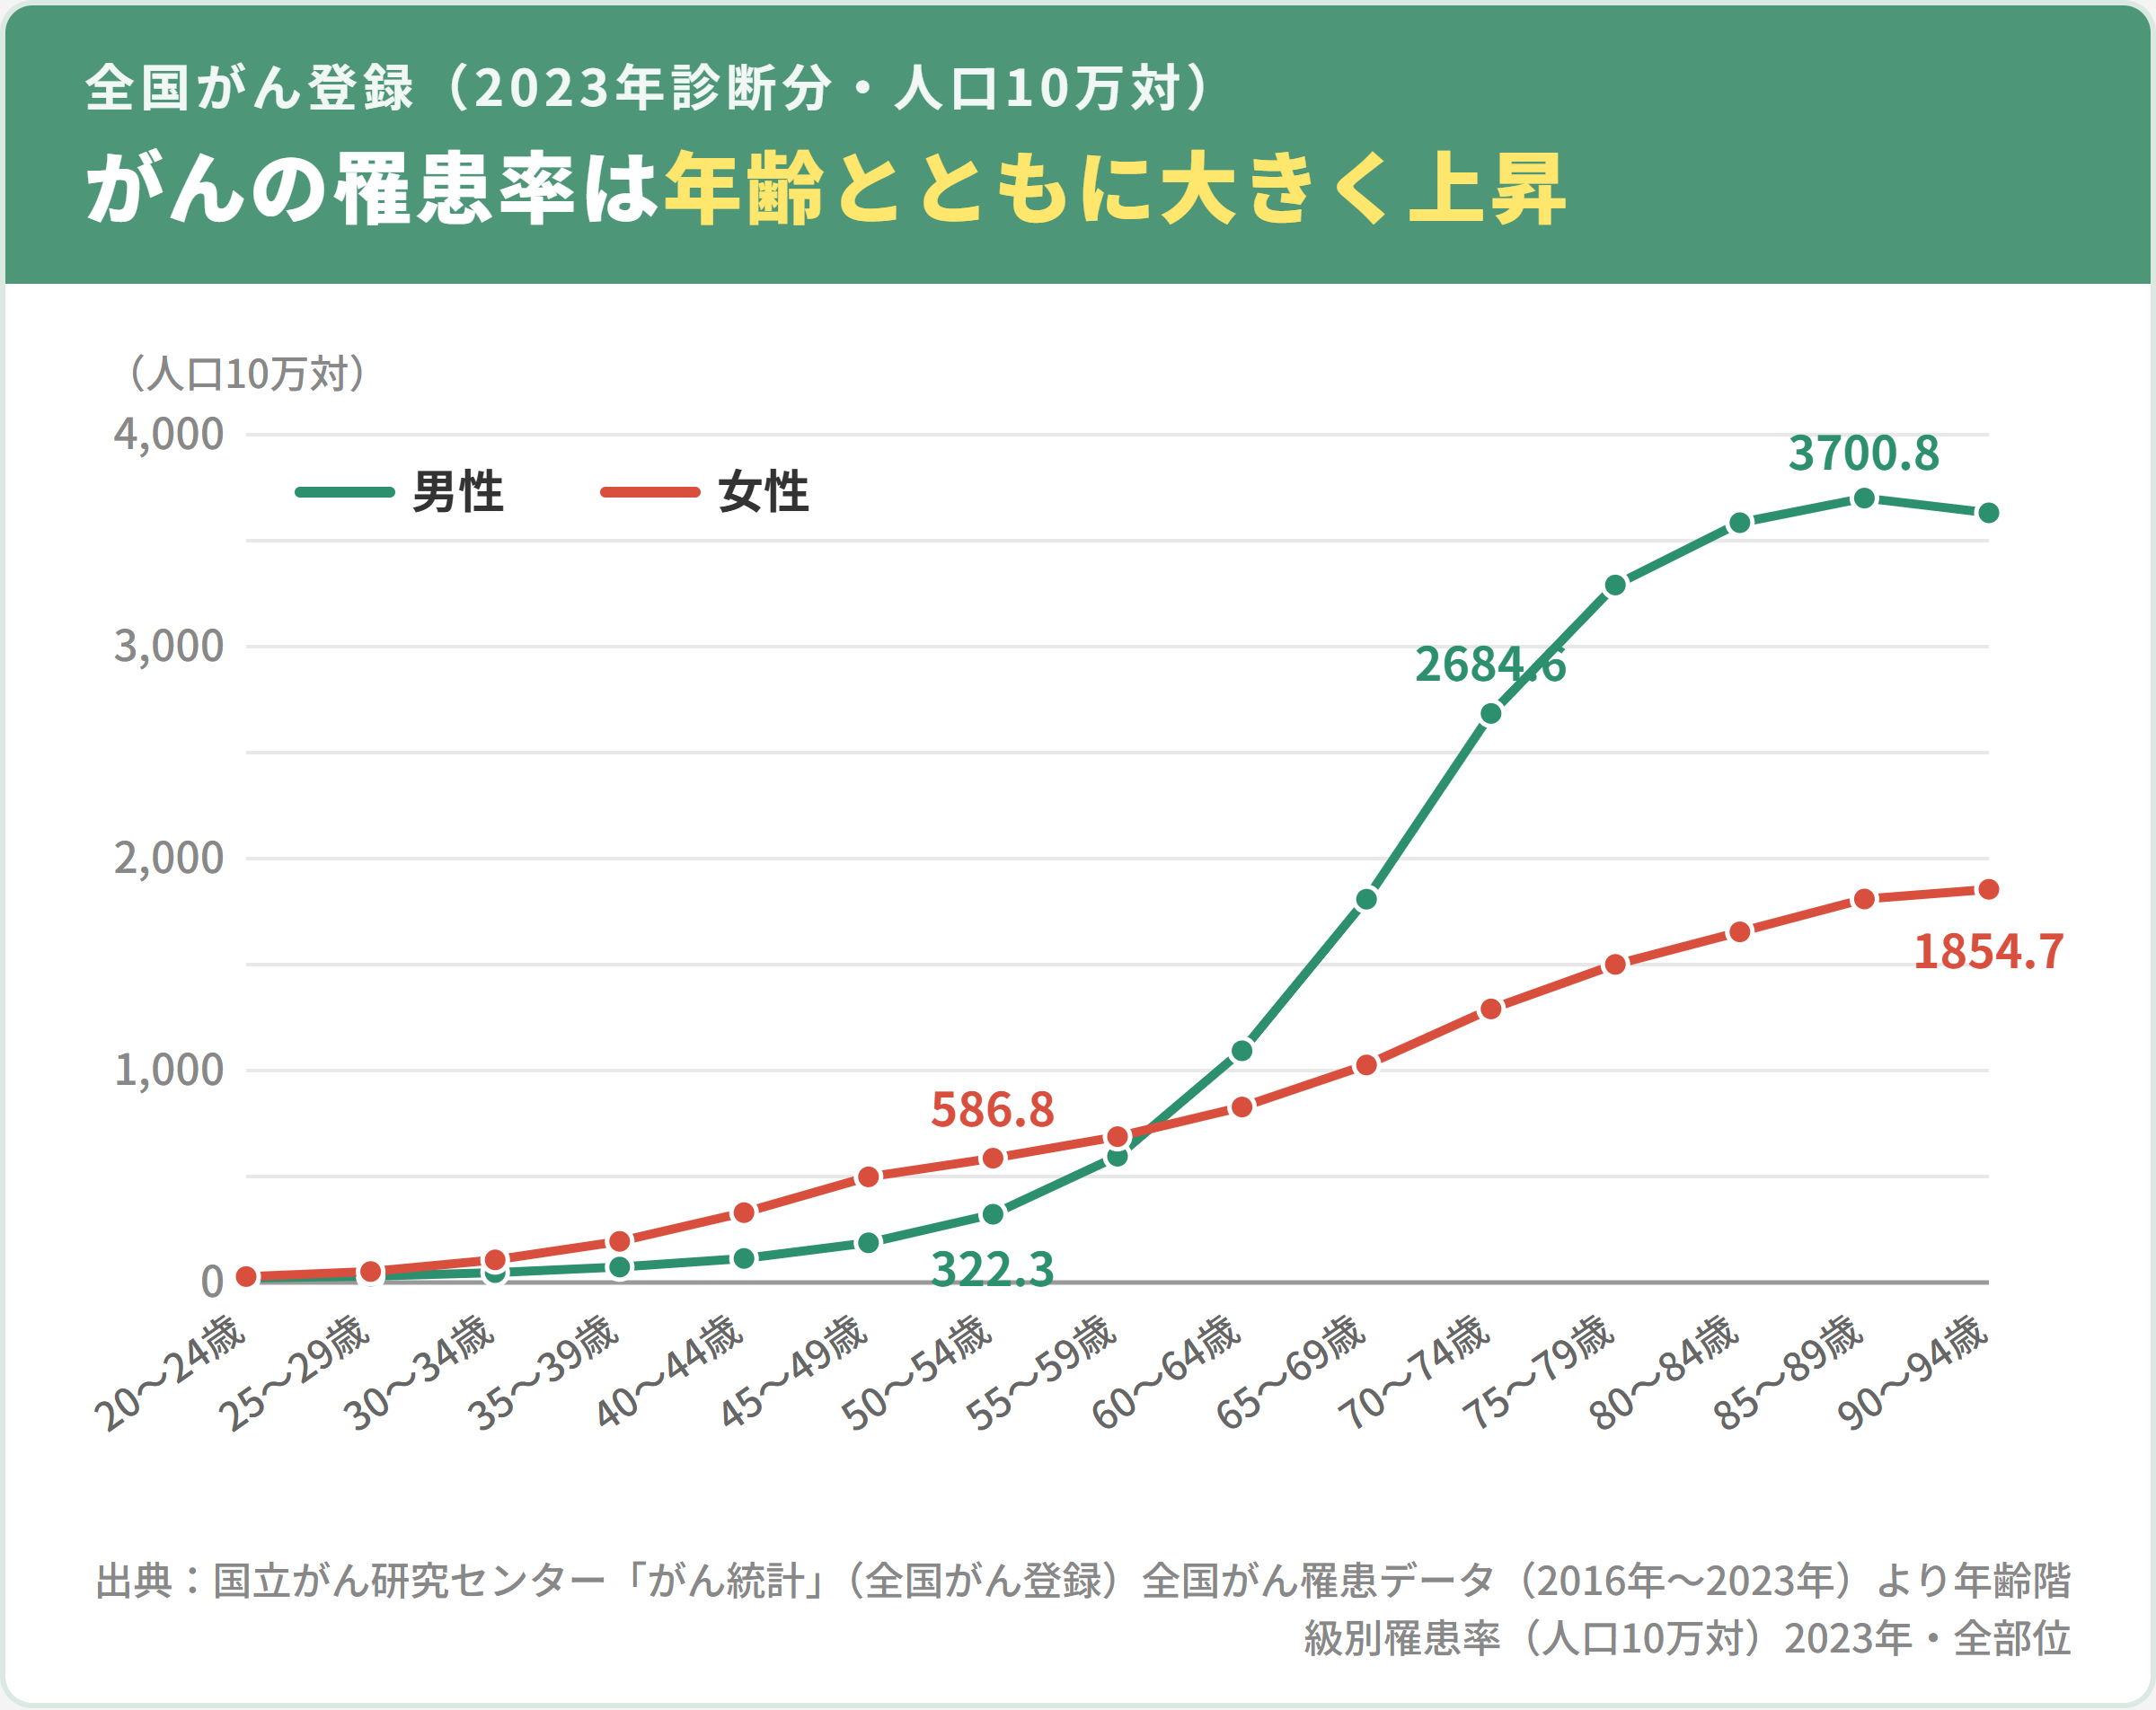
【参照】国立がん研究センターがん情報サービス「がん統計」(全国がん登録)「全国がん罹患データ(2016年~2023年)」より男女別年齢階級別罹患率(人口10万対)2023年
男女別に見ると、女性は30代〜50代では男性より罹患率が高く推移しますが、60代前半で男性が女性を上回り、以降は男性の罹患率が急激に上昇していきます。男女どちらにとっても、60代は「がんへの備えを具体的に考える時期」といえます。
60代でがんに備えておきたい人
- 住宅ローンの残債がある
- 老後資金にゆとりがない
- 治療費で貯蓄を取り崩したくない
男性に多いがん・女性に多いがん
罹患数が多い部位(2023年)は、男性では①前立腺②大腸③肺④胃⑤膵臓、女性では①乳房②大腸③肺④胃⑤子宮の順です。女性の乳がんは30代後半から急増して40代後半で最初のピークを迎える一方、男性のがんは60代以降に罹患率の上昇が本格化するという違いがあります。
60代にがん保険は必要?公的制度でどこまでカバーできる?
60代は、現役で仕事をしている人もいれば、収入がおもに年金という人もいる年代です。がん保険が必要かどうかは、「公的な医療保険制度でどこまでカバーされるのか」と「カバーされない部分を貯蓄で賄えるか」で考えると判断しやすくなります。
医療費の自己負担割合と高額療養費制度
公的医療保険では、医療費の自己負担は年齢と所得に応じて1〜3割です。69歳までは3割、70〜74歳は2割(現役並み所得者は3割)、75歳以上は原則1割(一定以上所得2割・現役並み3割)となっています。
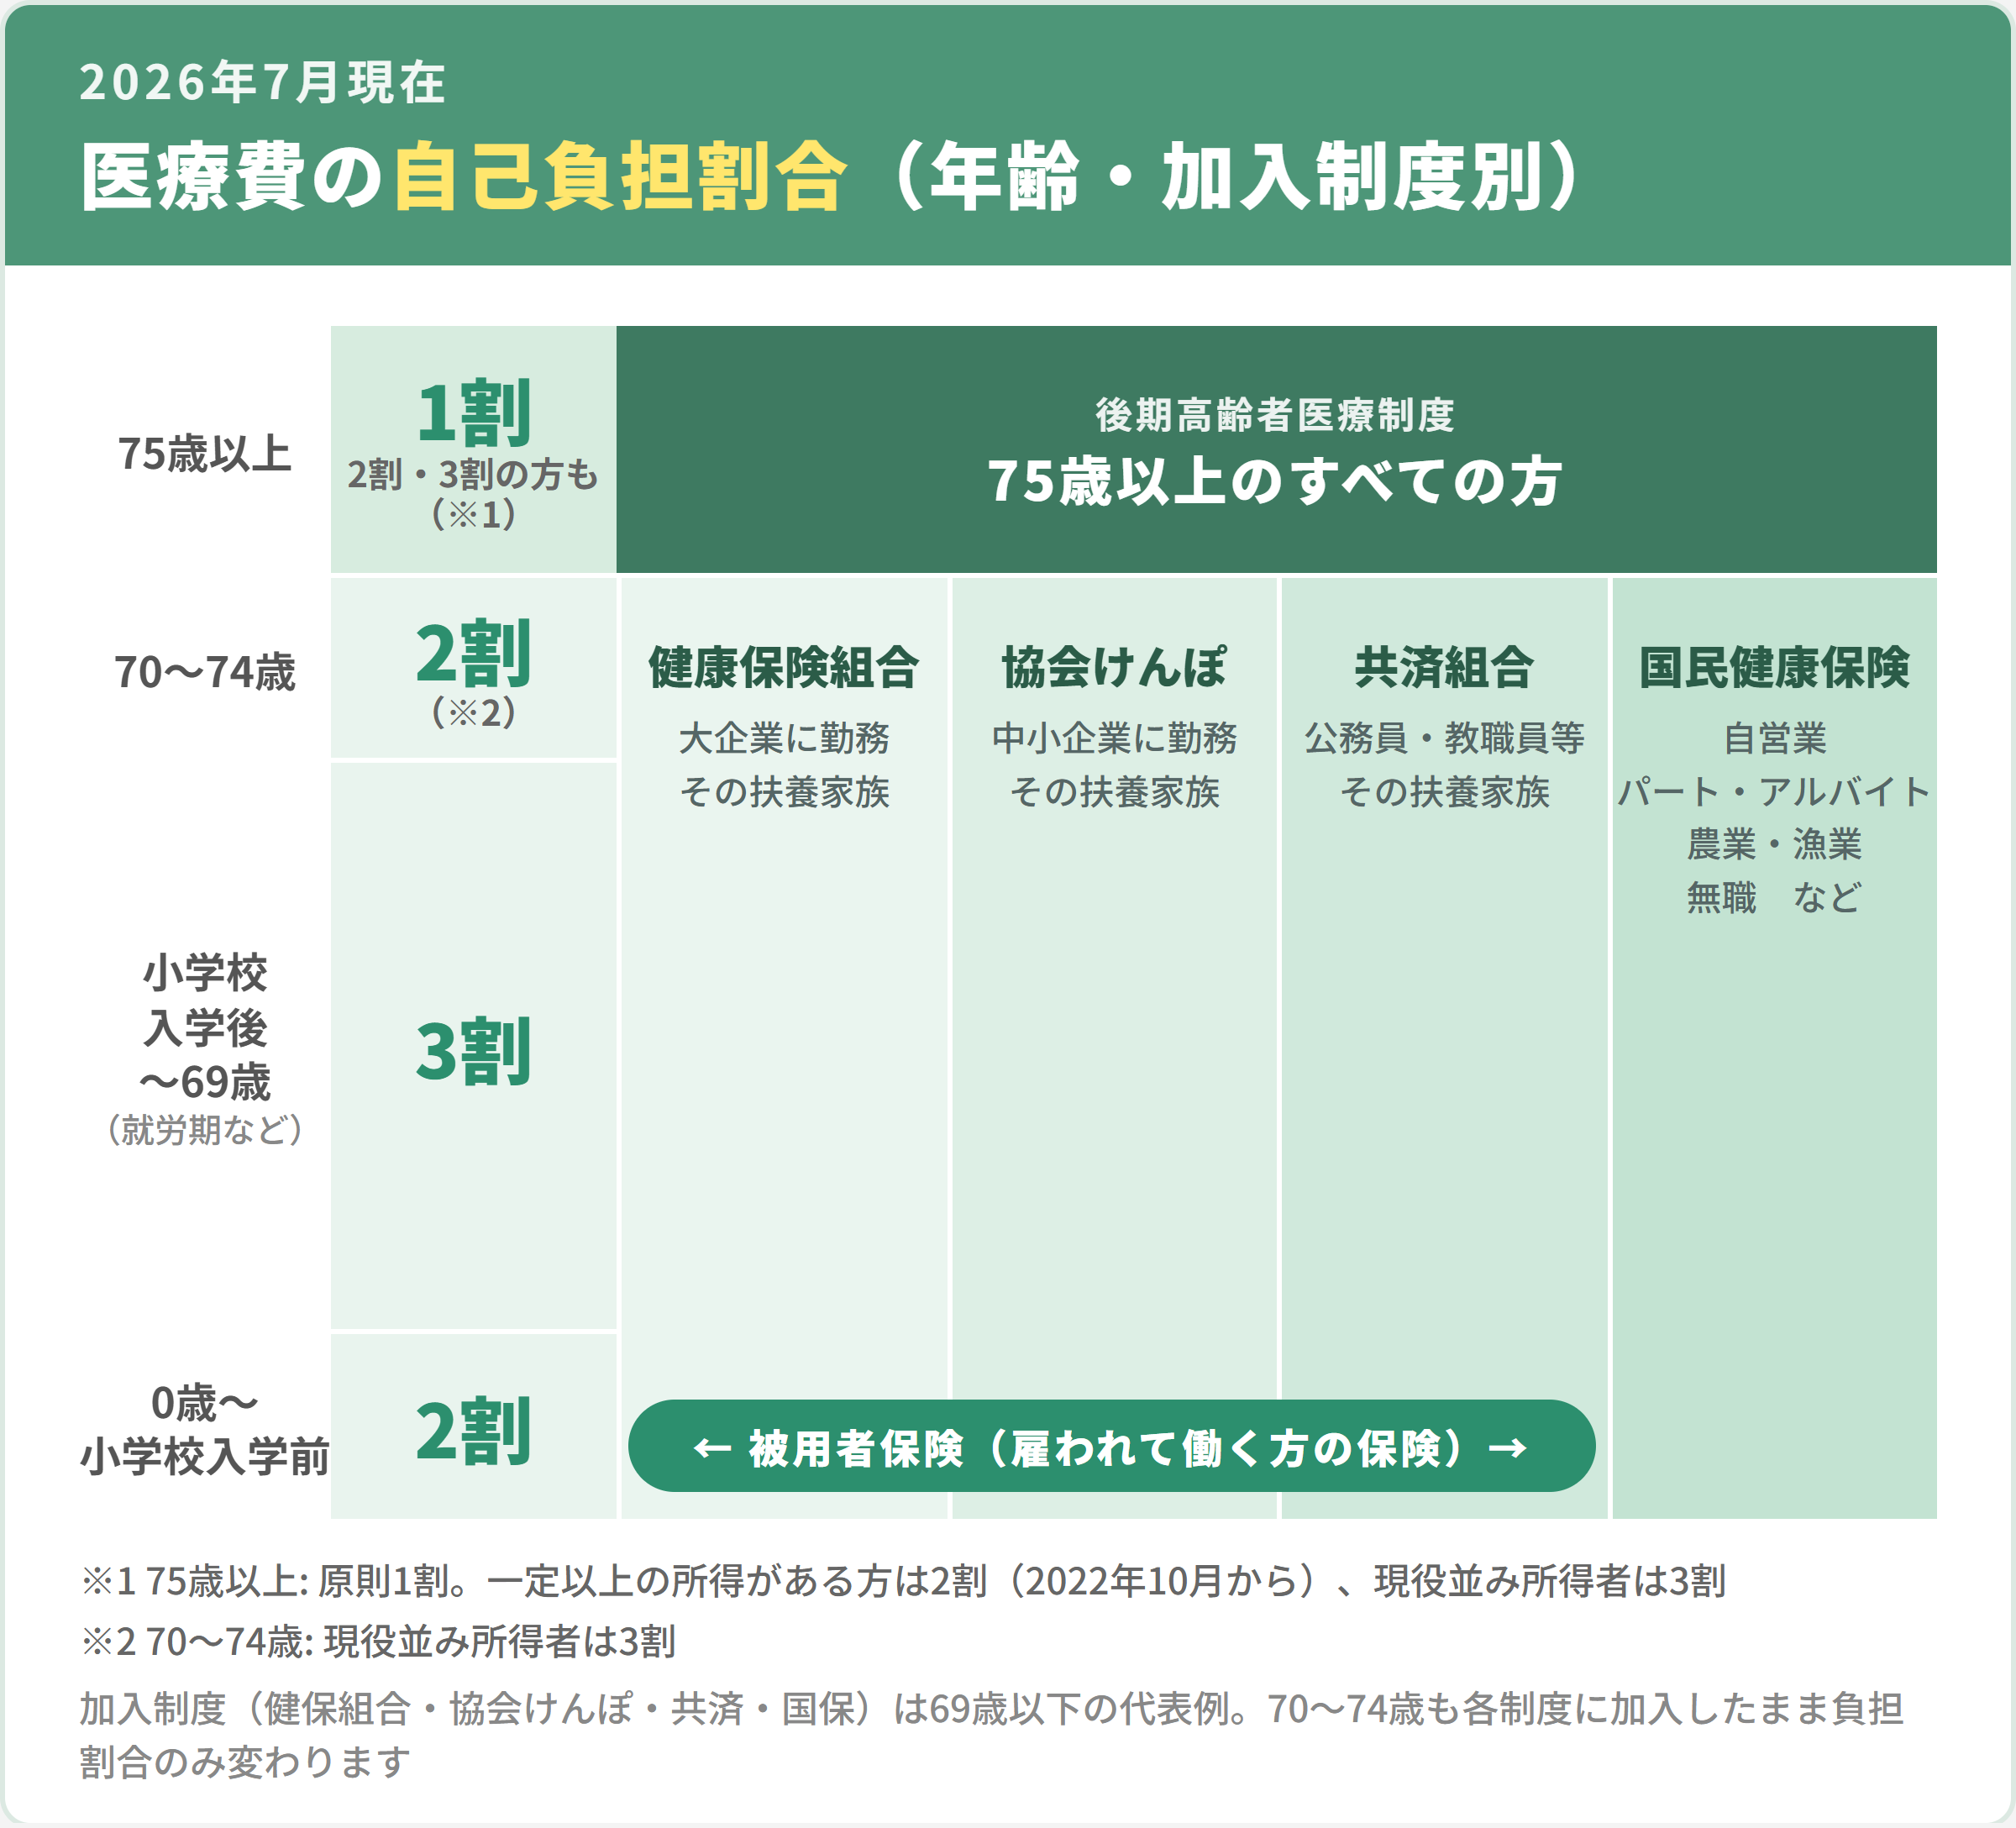
※2026年7月現在の内容をもとに記載しております。 そのため、将来内容が変更となる場合があります。社会保険制度に関しては、社会保険労務士、または、所轄の年金事務所等にご確認ください。
※自治体により対象年齢・負担が異なります。
なお、医療費の自己負担には月ごとの上限を定める高額療養費制度がありますが、2026年8月1日の診療分から自己負担限度額が引き上げられ、新たに「年間の負担上限」が導入されました。改定の詳細は「高額療養費制度は2026年8月からどう変わる?年収別の新上限額を解説」を、ご自身の年収・年齢での自己負担上限の目安は「高額療養費シミュレーター」をご覧ください。
公的保険でカバーしにくい費用もある
高額療養費制度があっても、がん治療のすべてが公的保険でカバーされるわけではありません。次のような費用は自己負担になります。
公的保険でカバーしにくい費用の例
- 先進医療の技術料(全額自己負担)
- 公的保険の対象外となる自由診療での治療費
- 差額ベッド代(希望して個室などに入院した場合)
- 通院のための交通費や、入院中の日用品などの雑費
がんの治療は長期にわたることがあり、こうした費用が積み重なると、健康保険があっても家計への負担は小さくありません。治療費そのもの以外の出費に備えておくことも、60代のがん保険選びのポイントです。
がん保険の必要性が高い人・優先度が低い人
以上を踏まえると、がん保険の必要性は次のように整理できます。
必要性が高い人
- 収入がおもに年金で、治療費の負担が家計に響きやすい人
- 老後資金を治療費で取り崩したくない人
- 先進医療や自由診療も治療の選択肢に入れたい人
優先度が低い人
- 治療費や生活費を十分に賄える貯蓄がある人
- すでに医療保険などでがんの保障を確保できている人
保険はあくまで手段です。貯蓄・公的制度・すでに加入中の保険を確認したうえで、足りない部分をがん保険で補うのが基本の考え方です。
60代でがん保険に加入するメリット・デメリット
60代でがん保険に加入するメリット・デメリットを整理します。
60代で加入するメリット
メリット
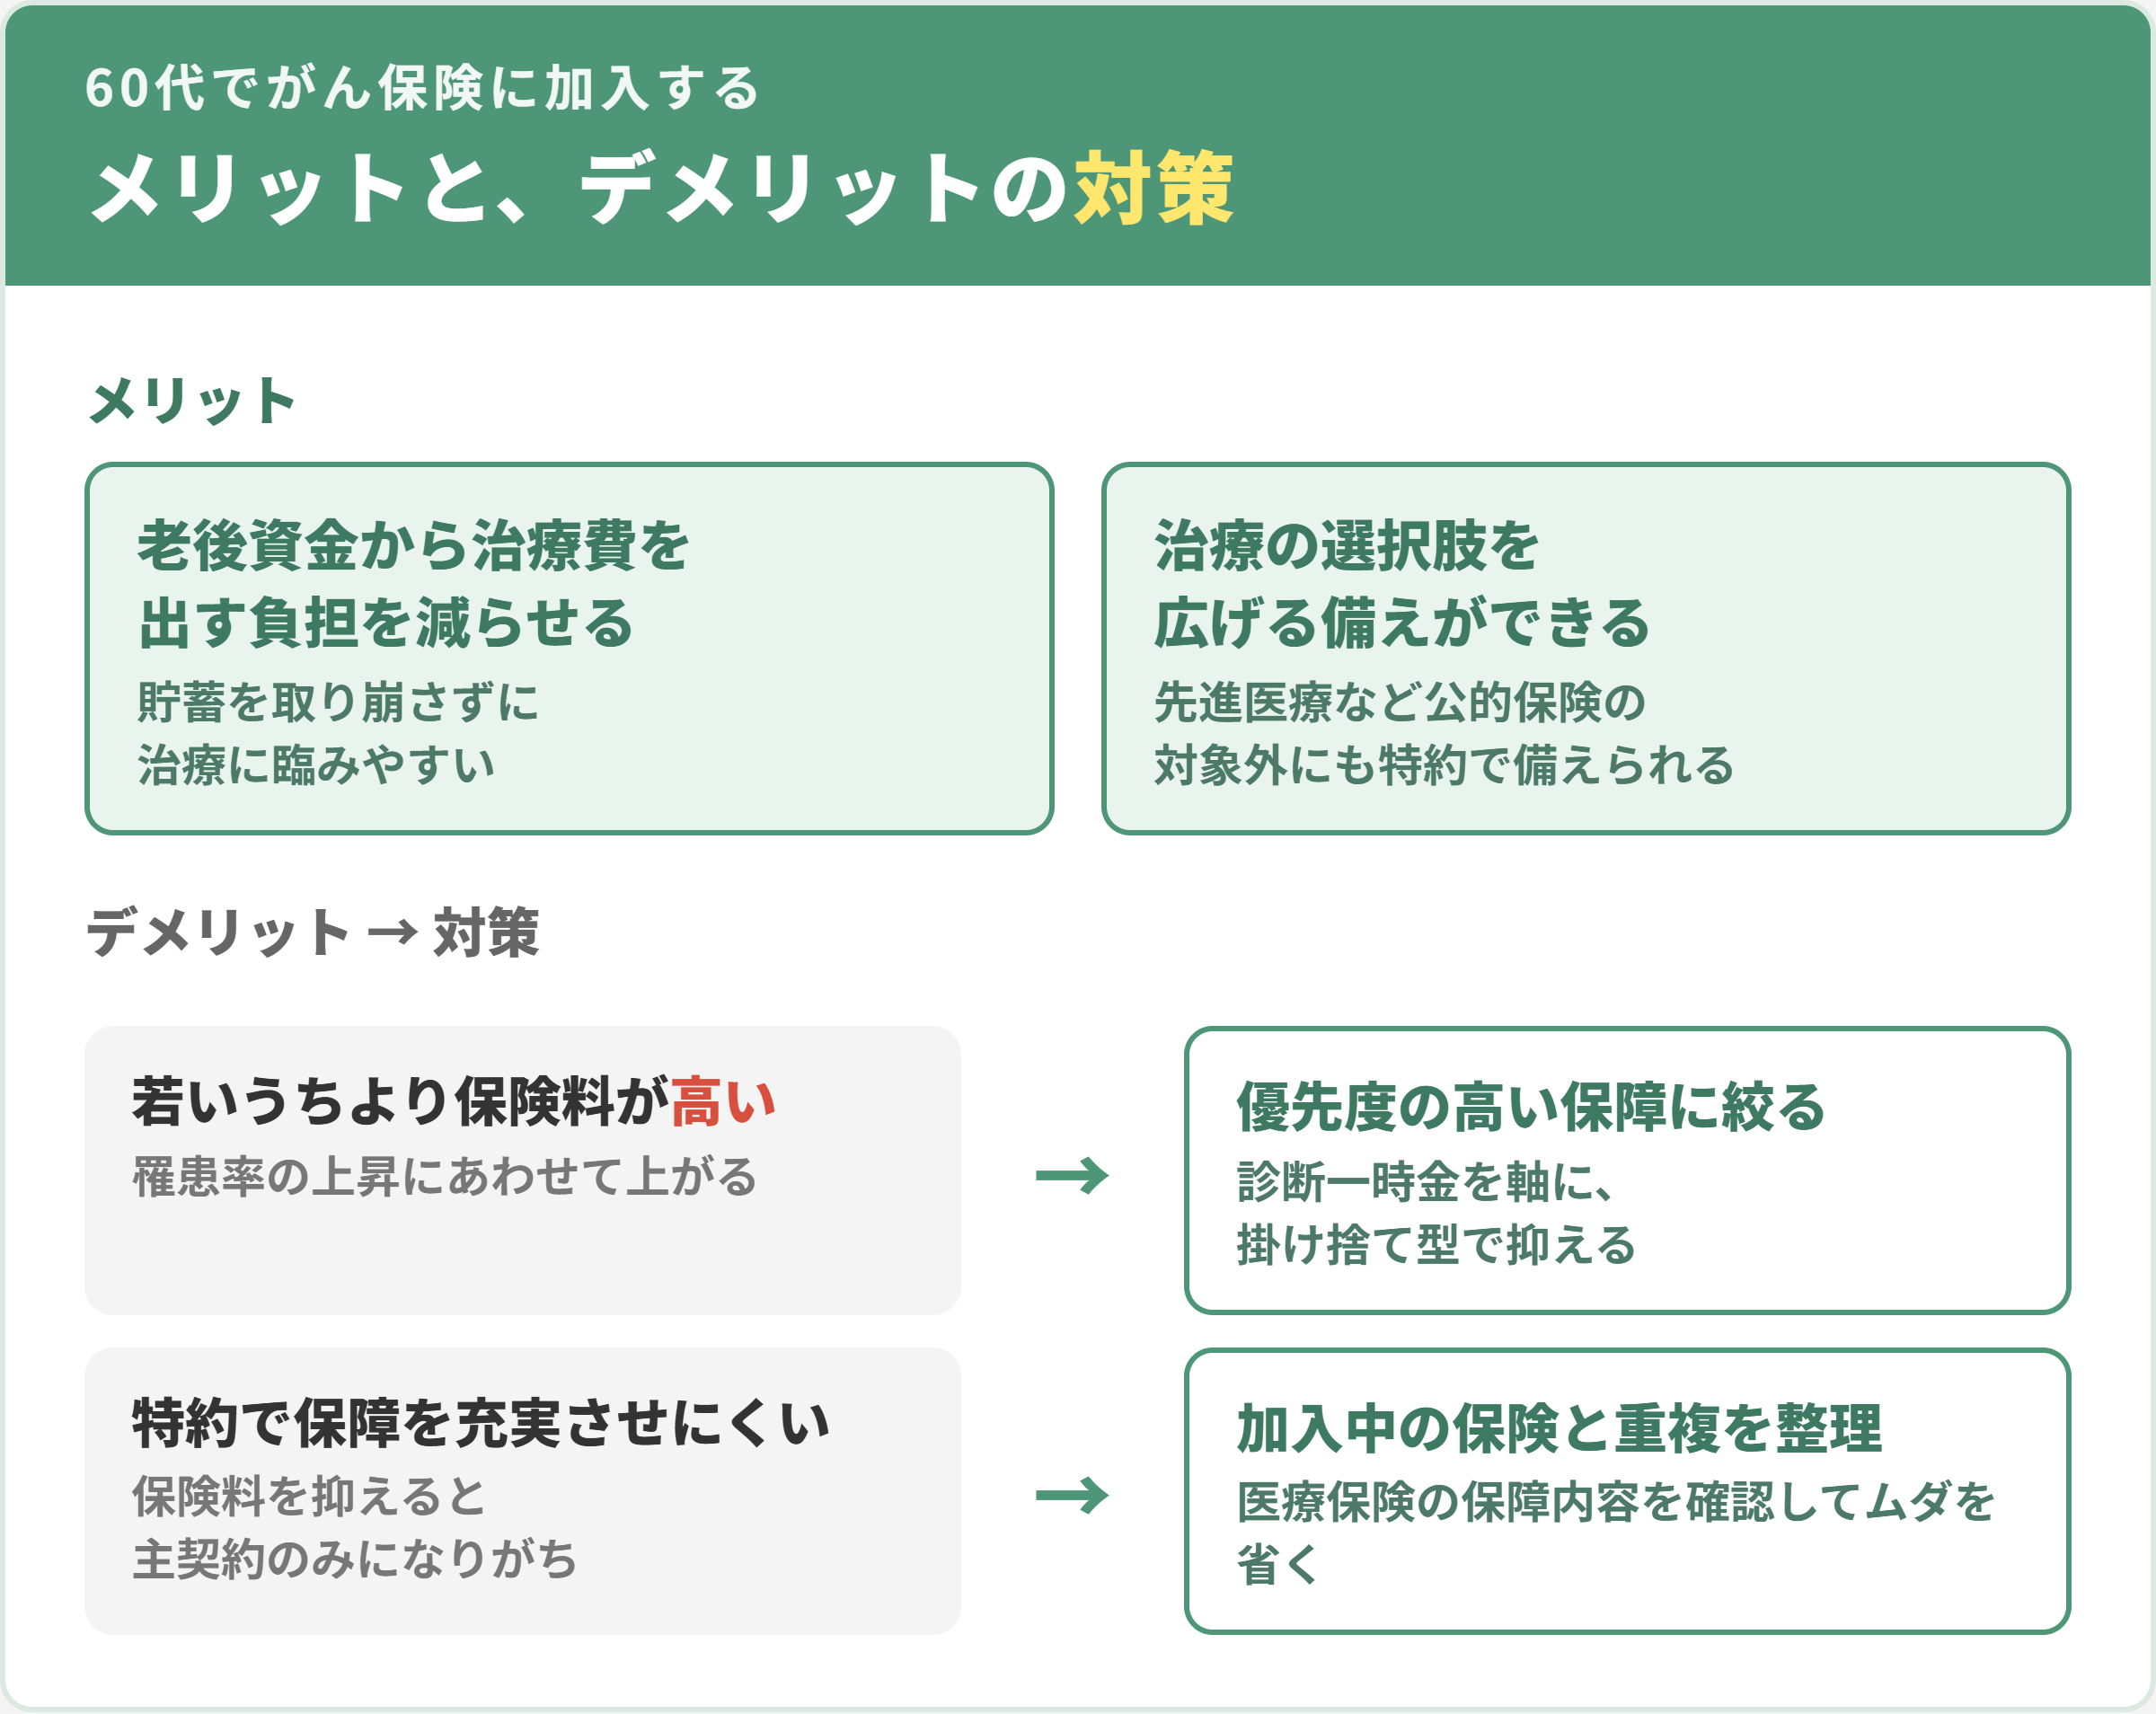
- メリット1:老後資金から治療費を捻出する負担を減らせる
- メリット2:先進医療など治療の選択肢を広げる備えができる
万が一がんに罹患した場合、公的年金の収入だけで治療費を賄うのは負担が大きくなりがちです。保険に加入しておくことで、老後資金を取り崩さずに治療に臨みやすくなります。また、先進医療特約などを付加すれば、公的保険の対象外の治療費にも備えられます。
60代で加入するデメリットと対策
デメリット
- デメリット1:若いうちに加入するより保険料が高くなる
- デメリット2:保険料を抑えようとすると、特約で保障を充実させにくい
60代の加入では、罹患率の上昇にあわせて保険料も若い年代より高くなります。対策としては、①診断一時金など優先度の高い保障に絞る、②解約返戻金のない掛け捨て型で保険料を抑える、③すでに加入している医療保険と保障が重複していないか確認して無駄を省く、の3つが基本です。
60代は、がん以外の病気にかかる可能性もあります。加入済みの医療保険があれば保障内容を十分に確認して、保障が重複しないようにしましょう。
男女別|60代のがん保険で意識したいポイント
がん保険の基本的な選び方は男女で大きく変わりません。ただし、かかりやすいがんの種類には男女差があるため、保障を検討するうえで知っておくと役立ちます。
60代男性が意識したいポイント
男性で罹患数が最も多いのは前立腺がんで、大腸・肺・胃と続きます(2023年)。男性の罹患率は60代前半で女性を上回り、その後急激に上昇していくため、60代は加入・見直しの検討を先送りしにくい時期です。治療が長期にわたる場合も想定し、診断時の一時金に加えて、治療の継続に応じた給付があるかを確認しておくと安心につながります。
60代女性が意識したいポイント
女性で罹患数が多いのは乳がん・大腸がん・肺がんの順です(2023年)。乳がんは30代後半から急増して40代後半で最初のピークを迎えますが、60代でも引き続き罹患数の多いがんです。女性特有のがんへの備えを含めて、診断一時金の額や入院・通院時の保障を確認しておきましょう。
男女とも保障の骨組みは同じです。罹患しやすいがんの傾向を踏まえて、一時金の額や特約を調整するのが実践的な考え方です。
ライフスタイル別|がん保険選びのポイント
ライフスタイル別にがん保険を選ぶ際にチェックしておきたいポイントを紹介します。
1.独身の場合
保険料は割高ですが、保障が一生涯続く終身タイプのがん保険への加入をおすすめします。万が一がんに罹患した場合に、入院や通院治療の際にひとりでも困らないようにしておくことが大切です。
選び方のポイント
- 終身タイプがおすすめ
2.子供がいる場合
60代後半になれば多くの人は子供が独立して結婚、出産などのライフイベントを支援するなど新たな支出が増えることが予想されます。ライフイベントを楽しく迎えるためにも、がんに罹患した際に老後資金から治療費を捻出しないで済むように、十分に備えておくことをおすすめします。
選び方のポイント
- 新たなライフイベントを想定しておく
3.共働きの場合
共働きでこれまで順調に老後資金の準備ができていて、家計に余裕がある場合は、万が一がんに罹患したときに治療の幅を広げられる先進医療にも備えておくことをおすすめします。また、配偶者ががんに罹患した際に仕事を続けるかどうかなども考慮して、保障内容を検討することをおすすめします。
選び方のポイント
- 老後資金が十分にあるかどうか
- 配偶者ががんに罹患した場合に仕事をどうするか
4.シングルマザー・ファザーの場合
子供がいる方は、これまでひとりで子育てをしてきているため老後資金が十分でないかもしれません。万が一がんに罹患した場合に、子供に負担をかけず老後資金も使わずに済むように備えてはいかがでしょうか。
選び方のポイント
- 老後資金を貯めつつ、保険料を十分に検討する
70代からのがん保険はどう考える?
「もう70代だから遅いのでは」と感じる方もいますが、がんの罹患率は70代以降も上昇を続けます。ここでは70代からのがん保険の考え方を整理します。
70代のがんリスクと医療費の自己負担
前述の罹患率データのとおり、男女とも罹患率は70代でさらに高くなります。一方で医療費の自己負担割合は70〜74歳で2割(現役並み所得者は3割)、75歳以上は原則1割と、現役世代より低くなります(前掲の自己負担割合の図を参照)。
自己負担の「割合」は下がるものの、収入がおもに年金となる70代では、治療が長引いた場合の医療費や、差額ベッド代・交通費といった保険適用外の出費が老後資金を直接圧迫します。「割合が低いから安心」と言い切れないのが実情です。
70代で加入する場合の注意点
70代の加入で確認したいこと
- 契約できる年齢の上限(商品により異なるが、75〜80歳程度まで取り扱う会社もある)
- 保険料と受け取れる保障のバランスが見合っているか
- すでに加入している保険の見直しで対応できないか
新たに契約できる年齢の範囲は保険会社・商品により異なりますが、75〜80歳程度まで取り扱っている会社もあります。ただし年齢が上がるほど保険料は高くなるため、「新規加入ありき」ではなく、すでに加入している保険の保障内容の確認や、貯蓄とのバランスの整理から始めるのがおすすめです。医療保険もあわせて検討したい方は「60代・70代向け医療保険おすすめランキング」をご覧ください。
60代のがん保険でよくある質問
60代からでもがん保険に入れますか?何歳まで入れますか?
多くの商品で60代からの新規加入が可能です。契約できる年齢の上限は保険会社・商品により異なりますが、75〜80歳程度まで取り扱っている会社もあります。健康状態の告知内容によって引受けの可否が変わるため、複数の商品を比較して検討しましょう。
がん保険と医療保険はどちらを優先すべきですか?
病気やケガ全般の入院・手術に幅広く備えるのが医療保険、がんに特化して手厚く備えるのががん保険です。どちらも未加入なら、まず医療保険で土台を作り、がんへの備えを上乗せしたい場合にがん保険を検討する考え方が基本です。医療保険の比較は「医療保険の人気ランキング」で紹介しています。
持病(高血圧・糖尿病など)があっても入れますか?
告知の内容によっては、通常のがん保険に加入できる場合があります。難しい場合も、告知項目を絞った引受基準緩和型の商品が選択肢になります。一般に保険料は割高になる傾向があるため、通常の商品から先に検討するのがおすすめです。
がん保険の保障はいつから始まりますか?
一般的に、契約してから90日(待ち期間)を経過した後に保障が始まります。この期間中にがんと診断されても保障の対象にはなりません。別の商品への乗り換えを検討する場合は、保障の空白期間が生じないよう注意しましょう。
保険料をできるだけ抑えるにはどうすればいいですか?
診断一時金など優先度の高い保障に絞る、解約返戻金のない掛け捨て型を選ぶ、特約を必要なものに限定する、といった方法があります。ただし保障を削りすぎると加入の目的を果たせなくなるため、必要な保障とのバランスを意識しましょう。
60代・70代向けがん保険のまとめ
60代は男女ともにがんの罹患率が上がり、備えを具体的に考えたい年代です。公的医療保険や高額療養費制度を土台に、カバーしきれない費用と老後資金への影響を見極めて、必要な保障をがん保険で補いましょう。
この記事の要点
- 選び方は「保障タイプ→保険期間→保険料→先進医療→告知」の5ステップで確認する
- 日本人の2人に1人ががんと診断される時代。60代前半からは男性の罹患率が女性を上回る
- 高額療養費制度があっても、先進医療・自由診療・差額ベッド代などは自己負担
- 保険料は老後の家計で無理なく払い続けられる金額に収める
- 70代でも加入できる商品はあるが、既加入の保険の見直しとセットで考える
冒頭のランキングでは、エコスマートの申込み件数をもとにした人気プランを紹介しています。総合的な人気ランキングは「がん保険おすすめ人気ランキング」もあわせてご覧ください。
【参考資料】
- 国立がん研究センターがん情報サービス「最新がん統計」/「がん統計」(全国がん登録)
- 公益財団法人生命保険文化センター「がん保険」
- 高額療養費制度の改定内容: 当サイト解説記事(/money/28585/)